

Những người vừa làm công ăn lương, vừa kinh doanh cần chú ý cập nhật quy định quan trọng này
Những thay đổi trong chính sách thuế đang đặt ra yêu cầu mới đối với hoạt động kinh doanh và việc thực hiện nghĩa vụ của người nộp thuế.
Trong bối cảnh chính sách thuế tiếp tục được điều chỉnh, bổ sung theo Nghị định số 68/2026/NĐ-CP của Chính phủ và Thông tư số 18/2026/TT-BTC của Bộ Tài chính, hoạt động quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh có nhiều thay đổi. Các quy định mới hướng đến đơn giản hóa thủ tục, tăng cường ứng dụng dữ liệu số, kết nối thông tin qua tài khoản định danh điện tử, đồng thời nâng cao hiệu quả quản lý đối với hoạt động cho thuê bất động sản và các địa điểm kinh doanh.
Với những người đang hưởng lương nhưng có thêm nguồn thu từ kinh doanh hoặc cho thuê bất động sản, việc thực hiện đúng thủ tục đăng ký và kê khai thuế là yêu cầu cần thiết để bảo đảm tuân thủ pháp luật.
Cá nhân vừa đi làm hưởng lương vừa kinh doanh phải đăng ký thuế như thế nào?
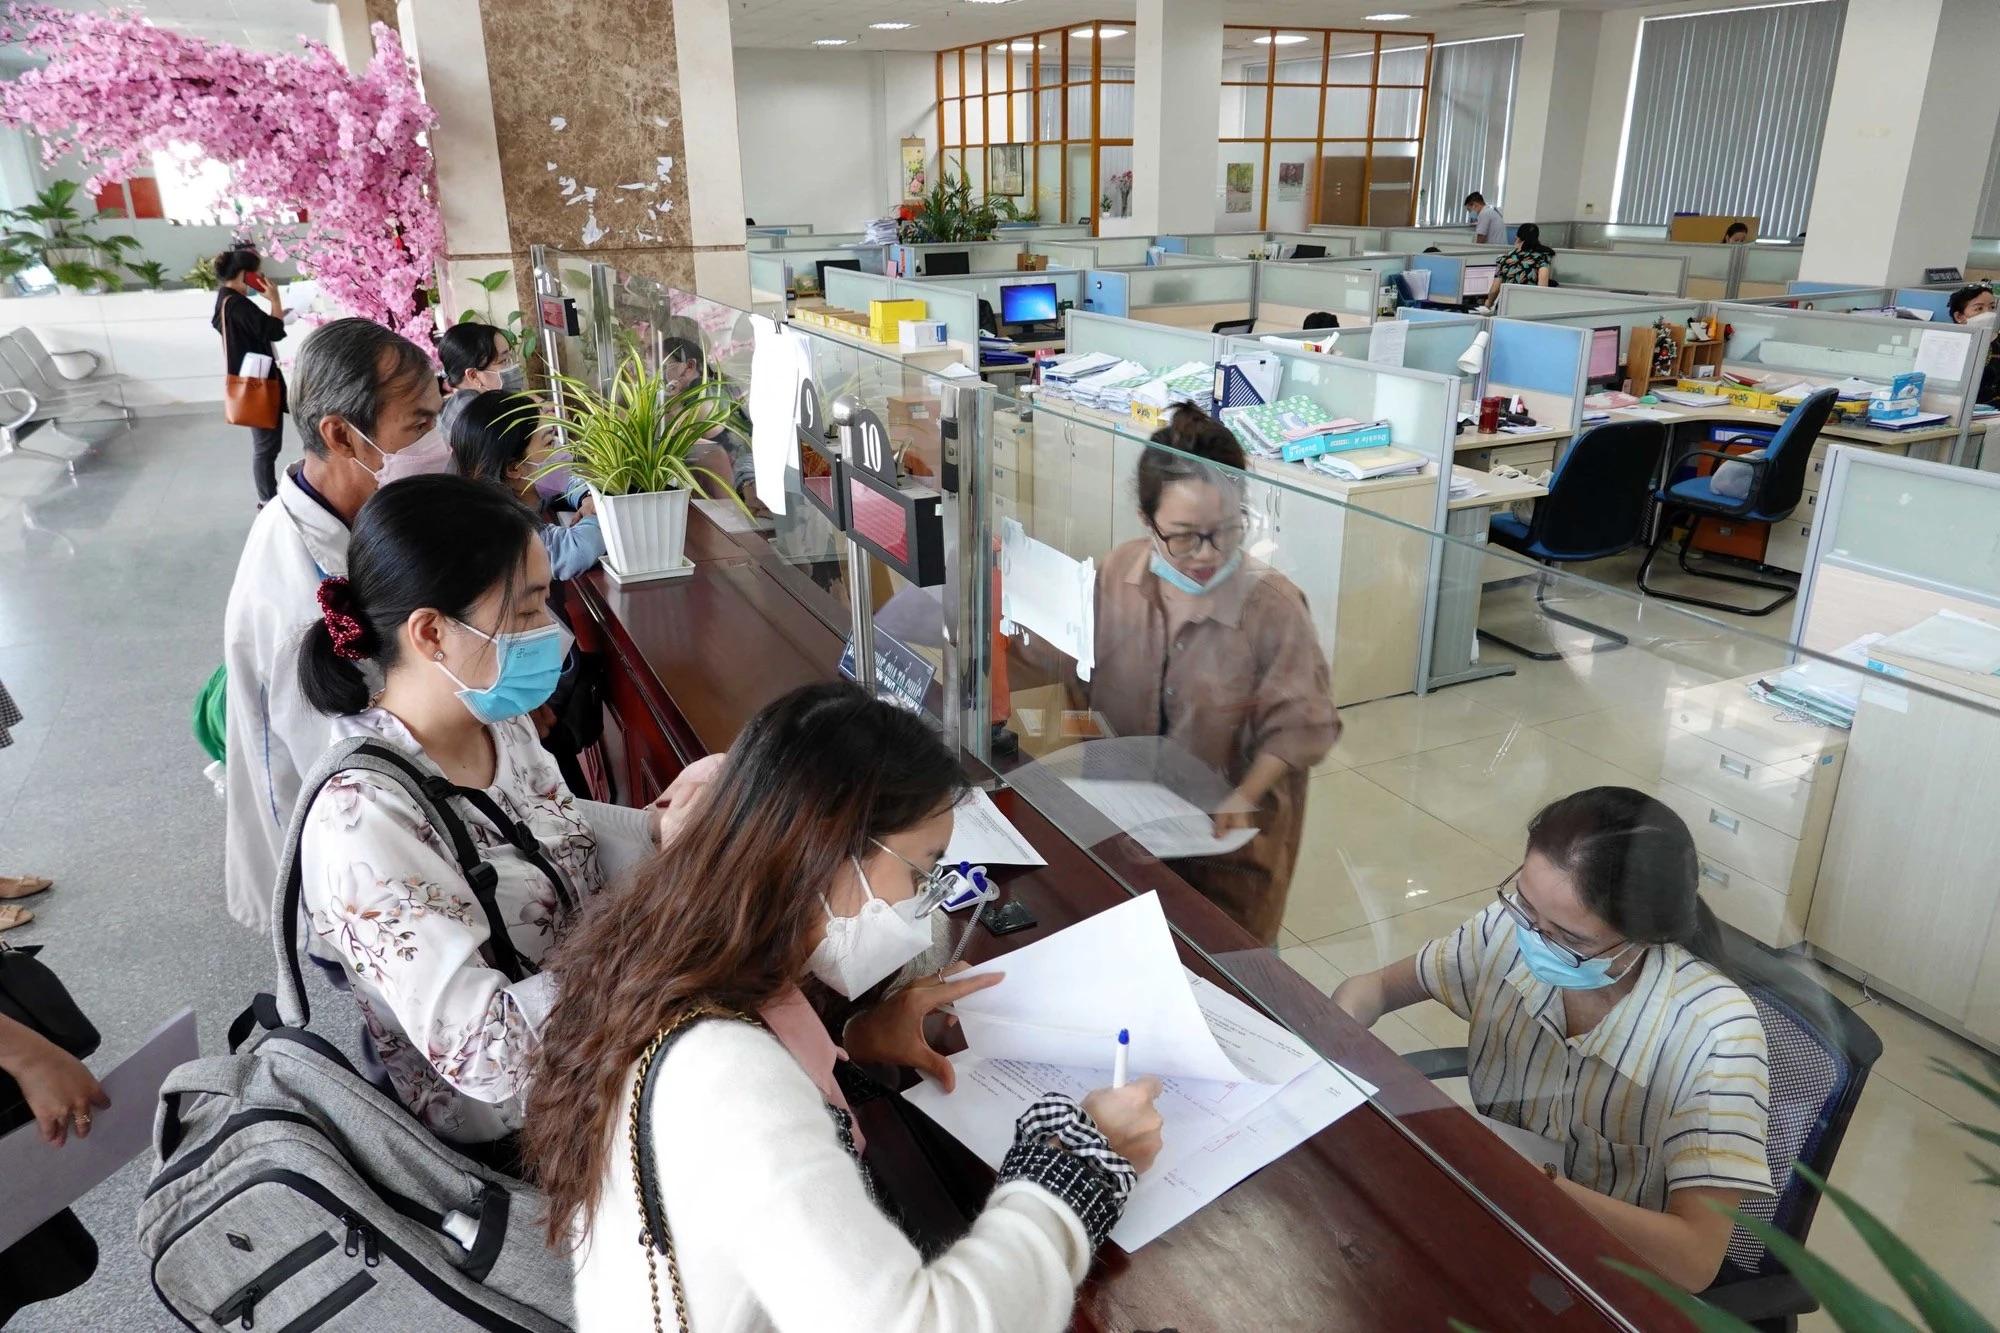
Theo hướng dẫn của Cục Thuế, thủ tục đăng ký thuế đối với cá nhân có hoạt động kinh doanh hoặc cho thuê bất động sản được xác định căn cứ vào hình thức tổ chức kinh doanh.
Có hai trường hợp cần lưu ý. Nếu cá nhân thành lập hộ kinh doanh để triển khai hoạt động kinh doanh hoặc cho thuê bất động sản, việc đăng ký thuế sẽ được thực hiện đồng thời với thủ tục đăng ký kinh doanh theo cơ chế một cửa liên thông, theo quy định của Chính phủ về hộ kinh doanh.
Ngược lại, nếu không thành lập hộ kinh doanh, cá nhân phải trực tiếp thực hiện thủ tục đăng ký thuế tại cơ quan thuế.
Riêng với cá nhân cho thuê bất động sản lựa chọn đăng ký thuế trực tiếp, trường hợp đã có tài khoản định danh điện tử mức độ 2, thủ tục đăng ký có thể được thực hiện ngay trên tờ khai thuế với sự hỗ trợ của cơ quan thuế.
Hộ kinh doanh có nhiều địa điểm hoạt động phải thông báo ra sao?
Khi có nhiều địa điểm kinh doanh, hộ kinh doanh và cá nhân kinh doanh phải thực hiện thông báo với cơ quan thuế quản lý trực tiếp. Yêu cầu này áp dụng trong các trường hợp mở địa điểm mới, điều chỉnh thông tin, tạm ngừng hoặc chấm dứt hoạt động tại địa điểm kinh doanh.
Quy định tại điểm đ khoản 4 Điều 8 Nghị định số 68/2026/NĐ-CP nêu rõ, người nộp thuế sử dụng mẫu số 01/TB-ĐĐKD ban hành kèm theo Thông tư số 18/2026/TT-BTC ngày 5/3/2026 để thực hiện thủ tục thông báo.
Do đó, mọi thay đổi liên quan đến địa điểm hoạt động đều cần được cập nhật thông qua hồ sơ thông báo theo mẫu quy định và gửi đến cơ quan thuế quản lý trực tiếp.
Kinh doanh nhiều ngành nghề, cá nhân cần đăng ký thế nào?
Trường hợp triển khai nhiều hoạt động kinh doanh thuộc các ngành nghề, lĩnh vực khác nhau, cá nhân phải xác định ngành nghề kinh doanh chính khi làm thủ tục đăng ký kinh doanh hoặc đăng ký thuế.
Đặc biệt, với những người đồng thời cung cấp nhiều loại hàng hóa, dịch vụ, việc xác định và kê khai ngành nghề cần căn cứ vào hoạt động thực tế. Thông tin trong hồ sơ đăng ký kinh doanh và hồ sơ đăng ký thuế cũng cần bảo đảm đồng nhất.
Có mã số thuế rồi, hộ kinh doanh cần làm gì để kê khai và nộp thuế đúng quy định?
Sau khi được cấp mã số thuế, hộ kinh doanh cần chủ động thực hiện 4 nội dung để bảo đảm quá trình kê khai, nộp thuế diễn ra thuận lợi.
Trước hết, người nộp thuế cần đăng ký, kích hoạt tài khoản thuế điện tử. Đây là công cụ phục vụ việc kê khai, nộp thuế và tra cứu các nghĩa vụ thuế trực tuyến.
Tiếp đó, cần rà soát toàn bộ thông tin đã đăng ký, từ mã số thuế, dữ liệu định danh, tài khoản ngân hàng đến ngành nghề kinh doanh. Nếu có thay đổi, người nộp thuế cần cập nhật kịp thời để bảo đảm thông tin chính xác.
Bên cạnh đó, việc thường xuyên kiểm tra thông báo từ cơ quan thuế trên hệ thống điện tử giúp hộ kinh doanh nắm bắt thời hạn kê khai, nộp thuế và hạn chế nguy cơ vi phạm.
Cuối cùng, hộ kinh doanh cần chủ động tìm hiểu các quy định về nghĩa vụ thuế, phương pháp ghi chép sổ sách, quản lý doanh thu, chi phí đầu vào cũng như những quyền lợi về thuế có liên quan.