

Châu Á xây dựng thị trường năng lượng 15.000 tỷ USD: Ấn Độ, Trung Quốc và Đông Nam Á trở thành tâm điểm
Từ tham vọng xăng dầu diesel sinh học B50 của Indonesia đến bước nhảy vọt năng lượng mặt trời của Trung Quốc, khu vực này đang chứng minh mình mới là người nắm giữ “chìa khóa” vận mệnh năng lượng thế giới.
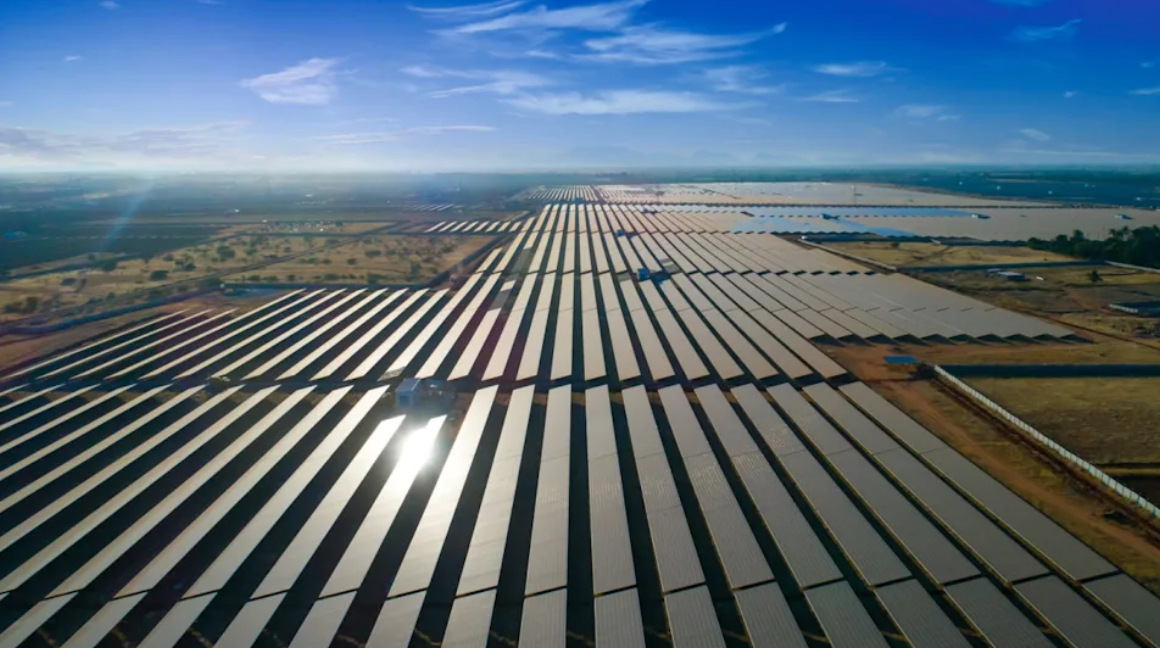
Quá trình chuyển dịch năng lượng toàn cầu ngày càng mang đậm dấu ấn của châu Á. Chính phủ các nước thuộc châu lục này sẽ nắm giữ ảnh hưởng rất lớn đến tương lai của than đá, dầu mỏ, khí tự nhiên, năng lượng tái tạo và công nghệ lưu trữ năng lượng. Những diễn biến tiếp theo tại châu Á sẽ quyết định liệu quá trình chuyển dịch năng lượng có thực sự giúp giảm tiêu thụ nhiên liệu hóa thạch trên toàn cầu hay chỉ đơn thuần bổ sung một lượng lớn điện năng tái tạo vào hệ thống năng lượng vốn đang ngày càng mở rộng.
Theo báo cáo của McKinsey, châu Á cần đầu tư 1.000 tỷ USD mỗi năm vào lĩnh vực năng lượng trong 15 năm tới nhằm củng cố an ninh năng lượng (tổng cộng 15.000 tỷ USD trong một thập kỷ rưỡi tới), đẩy nhanh quá trình chuyển đổi sang các nguồn năng lượng bền vững và đáp ứng nhu cầu ngày càng tăng trong khu vực.
Công ty tư vấn quản trị toàn cầu này dự báo châu Á sẽ chiếm khoảng 70% mức tăng trưởng nhu cầu năng lượng ròng trên toàn thế giới đến năm 2040. Nhu cầu năng lượng của khu vực hiện được dự báo đạt 370 triệu terajoule, tăng 15% so với dự báo đưa ra một năm trước. Nguyên nhân chủ yếu đến từ sự phát triển mạnh mẽ của các trung tâm dữ liệu, mở rộng sản xuất công nghiệp và nhu cầu làm mát ngày càng lớn.
Than đá được dự báo sẽ tiếp tục giữ vị trí là nguồn nhiên liệu chủ đạo trong cơ cấu năng lượng châu Á lâu hơn so với những nhận định trước đây.
Mặc dù việc sử dụng than đá tại Trung Quốc được dự báo giảm dần nhờ sản lượng điện từ năng lượng tái tạo tăng nhanh, nhu cầu điện và năng lượng phục vụ công nghiệp ngày càng lớn tại Ấn Độ và Đông Nam Á có thể khiến tổng nhu cầu than đá của toàn khu vực duy trì ổn định.
Điện than vẫn đóng vai trò thiết yếu trong việc bảo đảm nguồn cung và độ tin cậy của lưới điện, trong bối cảnh Đông Nam Á đang chứng kiến tốc độ tăng trưởng nhu cầu điện thuộc hàng nhanh nhất thế giới.
Than đá hiện chiếm khoảng 47% tổng cơ cấu năng lượng sơ cấp của châu Á, trong khi dầu mỏ chiếm 25% và khí tự nhiên khoảng 12%. Vai trò của than còn lớn hơn trong lĩnh vực sản xuất điện, khi nguồn nhiên liệu này cung cấp hơn 50% tổng sản lượng điện của châu Á. Tại Nam Á, tỷ lệ này thậm chí lên tới 67%, chủ yếu nhờ nhu cầu lớn từ Ấn Độ - quốc gia đông dân nhất thế giới (hơn 1,48 tỷ người, theo Worldometer cập nhật ngày 30/10/2026).
Giá than nhiệt điện tại châu Á hiện vẫn ở mức cao do sản lượng khai thác tại Trung Quốc suy giảm, cùng với các hạn ngạch và gián đoạn nguồn cung do Chính phủ Indonesia – nền kinh tế lớn nhất Đông Nam Á áp đặt. Bên cạnh đó, việc Nhật Bản và Hàn Quốc chuyển từ sử dụng khí đốt sang than đá cũng góp phần duy trì mặt bằng giá cao.
Trái ngược với than đá, nhu cầu khí đốt tự nhiên tại châu Á được dự báo sẽ tăng chậm lại trong 5 - 10 năm tới, khi các quốc gia ưu tiên sử dụng than khai thác trong nước có giá rẻ hơn và đẩy nhanh triển khai năng lượng tái tạo để sản xuất điện.
Tuy nhiên, về dài hạn, mức tiêu thụ khí đốt được kỳ vọng sẽ phục hồi, chủ yếu nhờ nhu cầu từ lĩnh vực công nghiệp. Nguyên nhân là các ngành sản xuất và chế biến đang từng bước chuyển khỏi những loại nhiên liệu có mức phát thải carbon cao hơn như dầu mỏ và than đá.
Theo McKinsey, châu Á sẽ cần khoảng 300 tỷ USD vốn đầu tư mỗi năm để phát triển hạ tầng điện gió và điện mặt trời. Nguồn vốn này dự kiến tập trung chủ yếu tại Ấn Độ và Đông Nam Á, những khu vực đang đẩy nhanh quá trình chuyển đổi sang năng lượng tái tạo.
Hiện nay, điện mặt trời quy mô lớn nối lưới đã trở thành nguồn điện có chi phí thấp nhất tại phần lớn thị trường châu Á, nhờ chi phí vốn và thiết bị giảm mạnh.
Mặc dù than đá giá rẻ trong nước vẫn khiến một số quốc gia như Ấn Độ chưa đạt đến điểm mà năng lượng tái tạo có lợi thế rõ rệt về kinh tế, chi phí năng lượng tái tạo trên toàn khu vực châu Á - Thái Bình Dương đã giảm xuống thấp hơn khoảng 13% so với điện than truyền thống. Các dự báo cho thấy mức chi phí này có thể thấp hơn tới 1/3 vào năm 2030.
Trong 12 tháng tính đến tháng 4 năm 2026, điện mặt trời chính thức vượt điện khí để trở thành nguồn sản xuất điện lớn thứ 3 tại châu Á. Trong khi đó, Trung Quốc lần đầu tiên trong lịch sử ghi nhận tỷ trọng điện sản xuất từ than đá giảm xuống dưới 50% trong nửa đầu năm 2026.
Tương tự, điện gió trên bờ đã đạt mức ngang bằng về chi phí, thậm chí rẻ hơn các nguồn năng lượng hóa thạch truyền thống tại những thị trường trọng điểm trong khu vực. Kết quả này có được nhờ quy mô sản xuất lớn và quá trình nội địa hóa chuỗi cung ứng, khi Trung Quốc đóng vai trò dẫn dắt.
Trong khi đó, chi phí hệ thống lưu trữ năng lượng bằng pin (BESS) đã giảm tới 93% trong 15 năm qua. Điều này khiến các mô hình kết hợp điện mặt trời với hệ thống lưu trữ hoặc điện gió với hệ thống lưu trữ ngày càng trở thành lựa chọn khả thi, thay thế cho các nhà máy điện khí vốn được vận hành để đáp ứng nhu cầu điện vào giờ cao điểm.
Cuối cùng, McKinsey dự báo nhiên liệu sinh học có tiềm năng thay thế lượng nhiên liệu nhập khẩu trị giá 90 - 100 tỷ USD tại châu Á vào năm 2040. Điều này sẽ giúp khu vực này giảm đáng kể sự phụ thuộc dài hạn vào dầu mỏ nhập khẩu.
Gần đây, trang Oldprice.com đã đưa tin về dự báo sản lượng nhiên liệu sinh học toàn cầu có thể tăng gần 70% vào năm 2030 so với năm 2025, khi các quốc gia sản xuất lớn nâng tỷ lệ pha trộn nhiên liệu sinh học bắt buộc nhằm ứng phó với cuộc khủng hoảng năng lượng do xung đột tại Trung Đông gây ra.
Ấn Độ, quốc gia đã triển khai xăng E20 (pha trộn 20% ethanol), tiếp tục đẩy nhanh quá trình xây dựng các tiêu chuẩn kỹ thuật trong tháng 5 năm 2026 nhằm hướng tới những tỷ lệ pha trộn cao hơn như E30.
Những hướng dẫn của Chính phủ khuyến nghị các đơn vị bán lẻ nhiên liệu chuẩn bị hạ tầng phân phối để người tiêu dùng có thể lựa chọn loại xăng pha trộn phù hợp với thiết kế động cơ của từng phương tiện. Điều này đặc biệt quan trọng bởi những dòng xe đời cũ được thiết kế để sử dụng xăng E10 hoặc xăng nguyên chất có thể gặp vấn đề về khả năng tương thích và mức tiêu hao nhiên liệu khi sử dụng các loại xăng có tỷ lệ ethanol cao hơn.
Trong khi đó, Indonesia, nhà sản xuất dầu cọ lớn nhất thế giới, thậm chí còn triển khai chính sách nhiên liệu sinh học quyết liệt hơn khi đưa vào áp dụng xăng dầu diesel sinh học B50, tức nhiên liệu dầu diesel pha trộn 50% dầu cọ, nhằm tiến tới loại bỏ hoàn toàn việc nhập khẩu dầu diesel.
Chương trình này dự kiến cần từ 16,7 - 18 triệu kilolit nhiên liệu dầu diesel sinh học mỗi năm, tương đương mức tiêu thụ khoảng 15,2 - 16,3 triệu tấn dầu cọ thô.
Chính phủ Indonesia ước tính chương trình B50 có thể giúp nước này giảm khoảng 9,4 tỷ USD chi phí nhập khẩu nhiên liệu trong năm 2026. Đồng thời, lượng khí thải carbon dioxide (CO2) có thể giảm khoảng 44 triệu tấn mỗi năm, tương đương mức giảm khoảng 42% so với việc sử dụng dầu diesel có nguồn gốc từ dầu mỏ truyền thống.