

Gia đình 20 triệu nuôi 2 con ở Hà Nội vẫn đủ sống, vì sao nhà kiếm 30 triệu vẫn thiếu trước hụt sau?
Giữa áp lực giá cả và chi phí sinh hoạt tại thành phố lớn, việc cân đối ngân sách trở thành bài toán không đơn giản với các gia đình trẻ.
Ngày càng nhiều người trẻ rời quê, chọn các thành phố lớn làm nơi lập nghiệp với hy vọng tìm được công việc tốt, thu nhập ổn định và có cuộc sống tốt hơn.
Thế nhưng, để bám trụ lâu dài giữa những đô thị có mức sống đắt đỏ, kiếm được bao nhiêu tiền mỗi tháng mới đủ trang trải cuộc sống vẫn là bài toán không dễ có lời giải.
Gia đình 4 người thu nhập 20 triệu đồng vẫn xoay xở đủ ở Hà Nội
Với nhiều gia đình trẻ ở Hà Nội, thu nhập 20 triệu đồng mỗi tháng không phải quá dư dả, nhất là khi phải cùng lúc chi trả tiền thuê nhà, ăn uống, học hành và các khoản phát sinh cho con nhỏ.
Chị H. (35 tuổi, sống tại Hoàng Mai, Hà Nội) cho biết, gia đình chị vẫn có thể duy trì cuộc sống ổn định nhờ biết cách vun vén, cân đối chi tiêu.
Vợ chồng chị có 2 con, một bé đang học tiểu học, bé còn lại học mẫu giáo. Chị làm công việc hành chính, nhận lương khoảng 10 triệu đồng/tháng, trong khi chồng làm kỹ thuật tự do, thu nhập trung bình khoảng 10 triệu đồng.
Không có nguồn thu nhập phụ đáng kể hay khoản tiền lớn từ đầu tư, gia đình chị chủ yếu dựa vào tiền lương hằng tháng để trang trải cuộc sống.
Theo chị H., điều quan trọng là phải biết giới hạn khả năng chi tiêu của gia đình, thay vì mua sắm theo cảm hứng hoặc cố gắng duy trì mức sống vượt quá thu nhập.
Chẳng hạn, thay vì thường xuyên ăn hàng, gia đình chị ưu tiên tự nấu cơm tại nhà. Thực đơn hằng ngày được lựa chọn dựa trên nhu cầu của các thành viên và số tiền dự kiến dành cho thực phẩm.
Một bữa cơm cho cả nhà thường chỉ tốn khoảng 100.000-150.000 đồng. Các món ăn đều khá quen thuộc như cá kho, thịt kho, rau luộc, trứng, đậu... Cách ăn uống đơn giản giúp gia đình kiểm soát tiền chợ mà vẫn bảo đảm bữa ăn đầy đủ.
Ngoài ra, chị H. duy trì thói quen lên danh sách những thứ cần mua trước khi đi chợ, hạn chế mua quá nhiều thực phẩm dẫn đến lãng phí.
Phân bổ ngân sách rõ ràng để kiểm soát chi tiêu
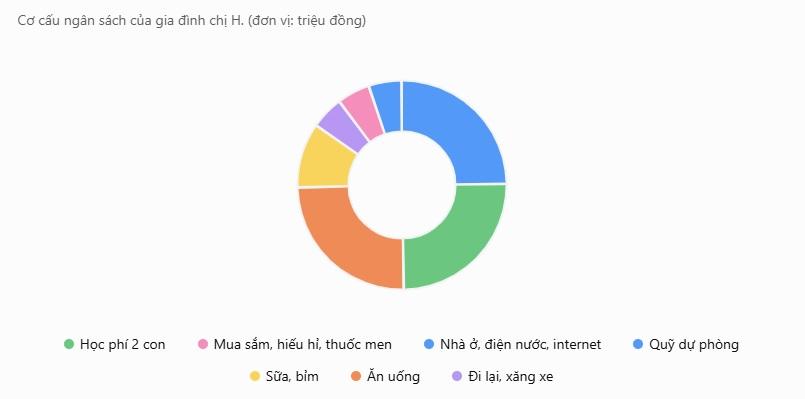
Sau khi nhận lương, vợ chồng chị H. phân bổ thu nhập ngay cho từng khoản. Tiền thuê nhà, điện, nước và internet khoảng 5 triệu đồng mỗi tháng được để riêng. Tiếp đó là tiền học của 2 con, trung bình 5 triệu đồng. Tiền ăn uống mỗi tháng khoảng 5 triệu đồng, đi lại, xăng xe khoảng 1 triệu đồng. Vợ chồng chị cũng dành khoảng 2 triệu đồng mua sữa, bỉm cho con.
Các khoản mua sắm, hiếu hỉ, thuốc men được dự trù khoảng 1 triệu đồng. Gia đình chị cũng dành 1 triệu đồng mỗi tháng cho quỹ dự phòng.
Như vậy, toàn bộ thu nhập 20 triệu đồng được phân bổ vào các nhóm chi tiêu cụ thể, hạn chế tình trạng sử dụng tiền tùy ý.
Theo chị H., đây là mức dự trù cho các khoản trong tháng. Nếu chi tiêu thực tế thấp hơn, phần tiền còn lại sẽ được bổ sung vào quỹ dự phòng.
Chị cho rằng, việc kiểm soát những khoản chi nhỏ hằng ngày có ý nghĩa không kém việc tiết kiệm những khoản tiền lớn. Bởi nếu không để ý, những lần mua sắm lặt vặt, ăn uống bên ngoài hay các khoản chi không thực sự cần thiết có thể cộng dồn thành số tiền đáng kể.
Với gia đình chị, mục tiêu không phải là tiết kiệm bằng mọi giá hay cắt giảm nhu cầu thiết yếu của con cái, mà là duy trì mức sống phù hợp với khả năng tài chính.
Chị H. cho biết, thu nhập 20 triệu đồng không giúp gia đình có cuộc sống dư dả nhưng nhờ phân chia các khoản hợp lý, vợ chồng chị vẫn chủ động được tài chính và không phải vay mượn để trang trải sinh hoạt hằng tháng.
20 triệu đủ tiêu, 30 triệu vẫn thiếu trước hụt sau
Nếu gia đình chị H. có thể duy trì cuộc sống ổn định với mức thu nhập khoảng 20 triệu đồng mỗi tháng thì không ít gia đình khác lại cho biết, dù tổng thu nhập đạt 30-40 triệu đồng, họ vẫn thường xuyên rơi vào cảnh thiếu trước hụt sau. Điều này cho thấy mức thu nhập chưa phải yếu tố duy nhất quyết định khả năng cân đối tài chính của mỗi gia đình.
Khi điều kiện kinh tế cải thiện, nhiều gia đình cũng có xu hướng chi nhiều hơn cho nhà ở, học hành, ăn uống, mua sắm và vui chơi. Bên cạnh đó, những khoản nhỏ phát sinh thường xuyên như cà phê, ăn ngoài, mua sắm trực tuyến hay phí giao hàng cũng dễ khiến ngân sách tăng lên mà người chi tiêu không nhận ra.
Một trong những nguyên nhân khiến nhiều gia đình khó tích lũy là chưa có kế hoạch chi tiêu cụ thể. Khi nhận lương, nhiều người thường ưu tiên thanh toán các khoản cần thiết, còn lại bao nhiêu mới tính đến tiết kiệm. Điều này dễ khiến các khoản phát sinh lấn át số tiền dành cho mục tiêu dài hạn.
Tuy nhiên, áp lực tài chính còn phụ thuộc vào hoàn cảnh mỗi gia đình. Những nhà có con nhỏ, phải thuê nhà, trả góp hoặc hỗ trợ cha mẹ thường có nhiều khoản phải lo hơn. Vì vậy, không thể chỉ nhìn vào mức thu nhập 20 triệu hay 30 triệu đồng để đánh giá một gia đình sống thoải mái hay chật vật.
Vấn đề không chỉ nằm ở thu nhập
Câu chuyện của gia đình chị H. cho thấy, thu nhập cao chưa chắc đồng nghĩa với việc có tiền tích lũy. Điều quan trọng còn nằm ở cách mỗi người phân bổ và sử dụng đồng tiền mình kiếm được.
Nhiều gia đình thu nhập 30-40 triệu đồng vẫn chật vật vì chưa có kế hoạch chi tiêu rõ ràng, không kiểm soát các khoản mua sắm nhỏ hằng ngày hoặc nâng mức sống theo thu nhập.
Ở một thành phố đắt đỏ như Hà Nội, không có con số cố định nào được xem là đủ sống. Với gia đình chị H., đủ sống đơn giản là có bữa cơm đủ đầy, con được đi học ổn định và cuối tháng không phải vay mượn.
Sau cùng, bên cạnh câu hỏi kiếm được bao nhiêu tiền, mỗi gia đình cũng cần nhìn lại cách mình sử dụng đồng tiền đó.