

7.777 cửa hàng mang về cho Thế Giới Di Động hơn 540 tỷ đồng mỗi ngày: Biến việc mua trả chậm của khách trở thành lực đẩy
Thế Giới Di Động (MWG) vừa ghi nhận doanh thu 9 tháng đạt 147.953 tỷ đồng, tương đương thu hơn 540 tỷ đồng mỗi ngày từ hệ thống 7.777 cửa hàng.
Công ty Cổ phần Đầu tư Thế Giới Di Động (mã chứng khoán: MWG) vừa công bố báo cáo kết quả kinh doanh 9 tháng đầu năm 2026 với doanh thu thuần đạt 147.953 tỷ đồng, tăng trưởng 30% so với cùng kỳ năm trước. Nếu chia trung bình cho 273 ngày của 3 quý đầu năm, hệ thống bán lẻ này đang thu về hơn 540 tỷ đồng mỗi ngày.
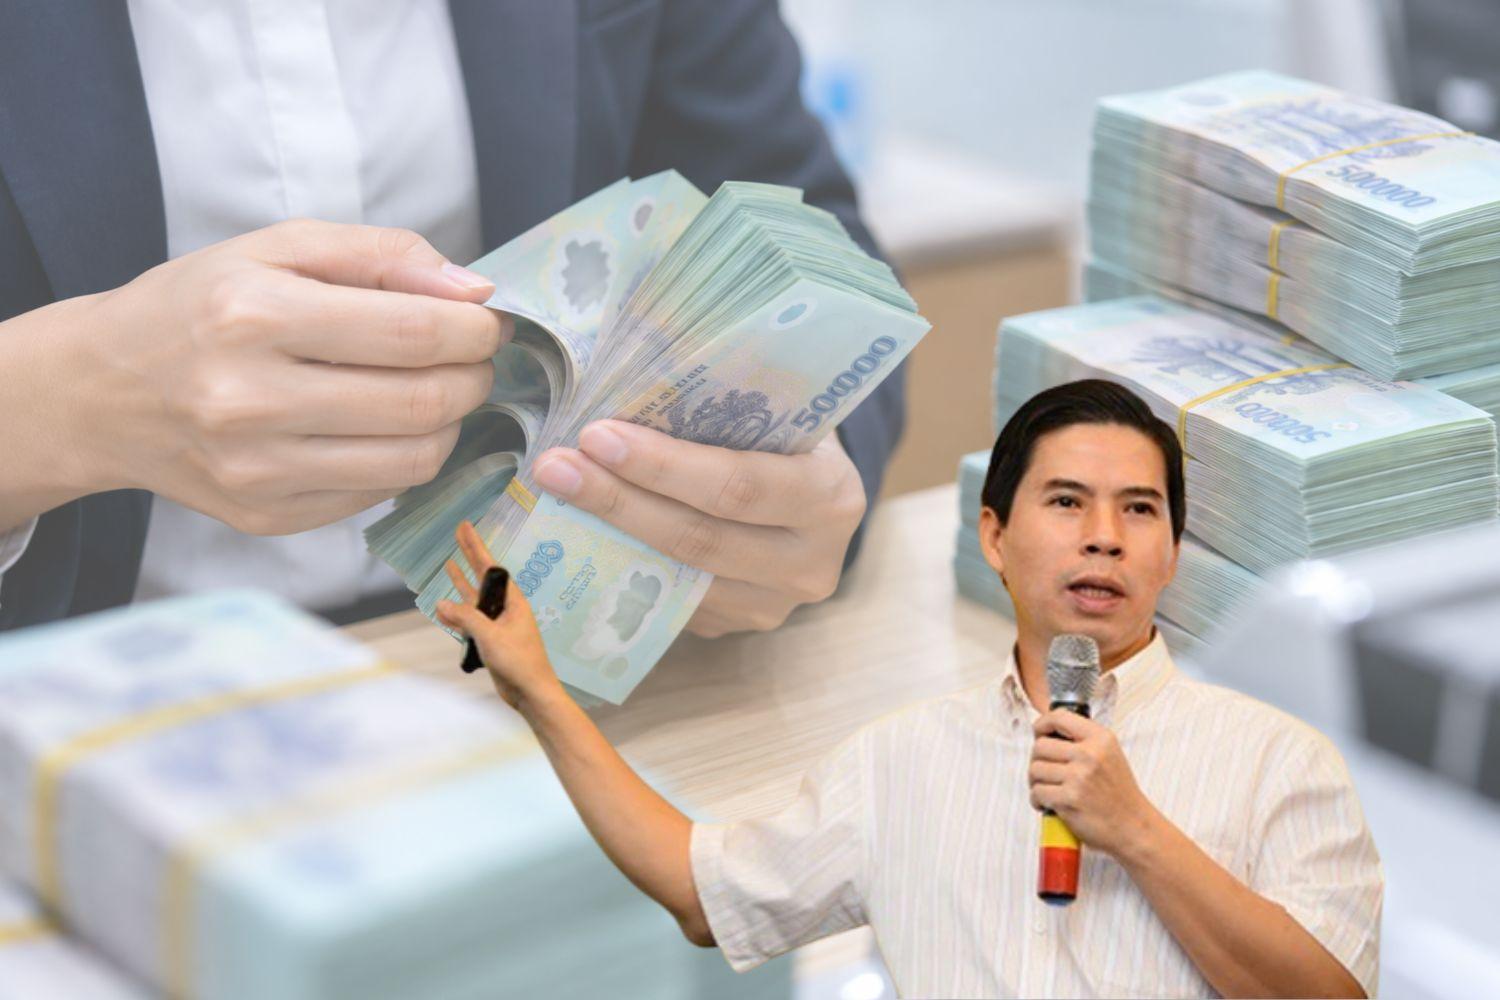
Với kết quả này, doanh nghiệp đã hoàn thành tròn 80% kế hoạch doanh thu cả năm 2026 (vốn được đặt ra ở mức 185.000 tỷ đồng). Động lực chính giúp tập đoàn duy trì tốc độ tăng trưởng hai chữ số trên nền doanh thu lớn đến từ sự phục hồi đồng pha của cả hai mảng cốt lõi là bán lẻ công nghệ, điện máy và chuỗi siêu thị thực phẩm Bách Hóa Xanh.
Mảng điện máy thu gần 99.200 tỷ đồng và lực đẩy từ hình thức mua trả chậm
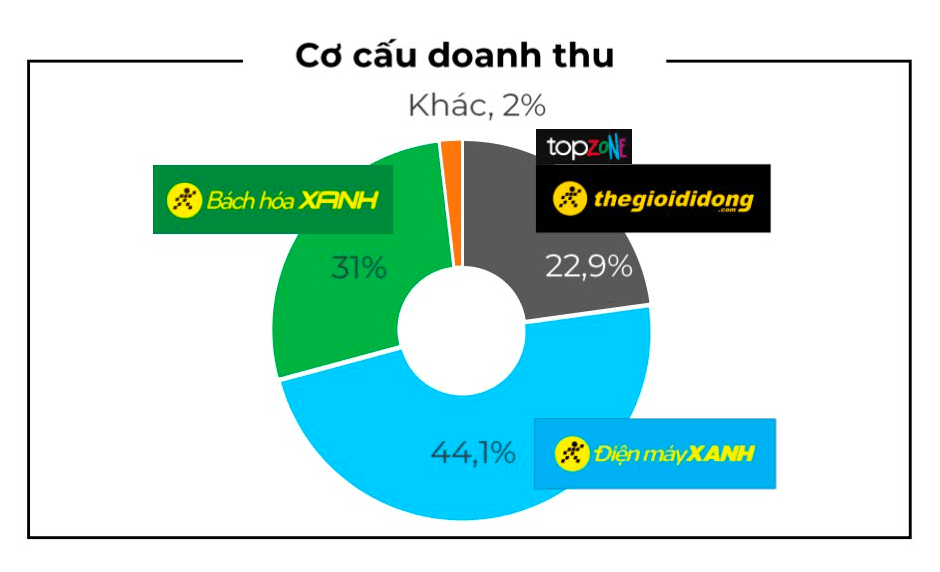
Xét về cơ cấu nguồn thu, khối kinh doanh thiết bị công nghệ và điện máy tiếp tục đóng vai trò trụ cột lớn nhất khi mang về gần 99.200 tỷ đồng sau khi đã loại trừ doanh thu nội bộ, tăng 29% so với cùng kỳ năm 2025 và chiếm khoảng 67% tổng doanh thu toàn tập đoàn. Nhóm này hiện bao gồm các chuỗi Thế Giới Di Động, Điện Máy Xanh, chuỗi ủy quyền cao cấp Topzone, dịch vụ Thợ Điện Máy Xanh và liên doanh Erablue tại nước ngoài.
Điểm đáng chú ý nhất trong bức tranh kinh doanh của nhóm Điện Máy Xanh năm nay không nằm ở việc mở ồ ạt điểm bán tại Việt Nam, mà đến từ hiệu suất khai thác trên từng mặt bằng sẵn có. Chỉ số tăng trưởng doanh thu trên các cửa hàng hiện hữu (SSSG) của nhóm này đạt mức 30%. Trong ngành bán lẻ, khi mạng lưới cửa hàng vật lý đã phủ kín toàn quốc, việc chỉ số SSSG tăng tới 30% cho thấy doanh nghiệp đã tối ưu hóa tốt danh mục hàng hóa và gia tăng được giá trị giỏ hàng trên mỗi lượt khách ghé thăm mà không làm phình to chi phí thuê mặt bằng.
Đòn bẩy quan trọng thúc đẩy người tiêu dùng mạnh tay chi tiêu cho các thiết bị điện tử đắt tiền là giải pháp tài chính mua trả chậm. Trong 9 tháng qua, doanh thu đến từ hình thức mua trả chậm tại hệ thống đã tăng vọt 50% so với cùng kỳ, chiếm tới 38% tổng doanh thu của cả khối Điện Máy Xanh. Con số này phản ánh thực tế cứ 10 đồng doanh thu bán điện thoại và điện máy của MWG thì có gần 4 đồng được thực hiện qua phương thức trả góp, giúp tháo gỡ rào cản chi trả một lần cho khách hàng.
Bên cạnh thị trường nội địa, mắt xích tại Indonesia là chuỗi điện máy Erablue đang ghi nhận tốc độ mở rộng nhanh. Trong 9 tháng đầu năm, Erablue đã mở mới thêm 156 cửa hàng, đưa doanh thu lũy kế chạm mốc 4.635 tỷ rupiah (IDR), tăng 86% so với cùng kỳ năm ngoái. Không chỉ tăng trưởng nhờ mở rộng quy mô, các cửa hàng Erablue hiện hữu cũng ghi nhận mức tăng trưởng doanh thu 13%, cho thấy mô hình liên doanh của MWG đang bắt nhịp tốt với thói quen tiêu dùng tại quốc gia vạn đảo.
Bước vào quý 4/2026, ban lãnh đạo MWG đặt kỳ vọng lớn vào mùa mua sắm cao điểm cuối năm và sức hút từ dải sản phẩm Apple thế hệ mới, đặc biệt là mẫu điện thoại gập iPhone Duo vừa trình làng. Đây sẽ là những chất xúc tác giúp tập đoàn cán đích mục tiêu tăng trưởng doanh thu cả năm ở mức 30%.
Bách Hóa Xanh đạt 45.900 tỷ đồng, điểm bán mở mới tự nuôi sống được chính mình
Ở trụ cột thứ hai là mảng bán lẻ thực phẩm và hàng tiêu dùng nhanh (FMCG), chuỗi Bách Hóa Xanh ghi nhận doanh thu lũy kế 9 tháng đầu năm 2026 đạt 45.900 tỷ đồng, tăng gần 34% so với cùng kỳ năm trước và đóng góp khoảng 31% vào tổng nguồn thu của MWG. Tính riêng trong tháng 9/2026, chuỗi siêu thị mini này thu về khoảng 5.800 tỷ đồng, chỉ giảm nhẹ so với mức đỉnh kỷ lục được thiết lập vào tháng 8 trước đó do yếu tố mùa vụ.
Sức bật của Bách Hóa Xanh tiếp tục dựa trên hai nhóm ngành hàng thiết yếu là thực phẩm tươi sống và hàng tiêu dùng nhanh. Tuy nhiên, tín hiệu có ý nghĩa lớn nhất đối với các nhà đầu tư tài chính nằm ở chất lượng của các điểm bán mới. Theo báo cáo từ doanh nghiệp, toàn bộ các cửa hàng Bách Hóa Xanh được mở mới trong năm 2026 đều đã ghi nhận lợi nhuận hoạt động dương ngay ở cấp độ cửa hàng, sau khi đã trừ đi đầy đủ các khoản chi phí khấu hao tài sản và chi phí kho vận (logistics) phân bổ.
Trong lĩnh vực bán lẻ tạp hóa hiện đại, chi phí bảo quản lạnh, hao hụt hàng tươi sống và vận chuyển từ kho trung tâm đến điểm bán luôn là bài toán ăn mòn lợi nhuận lớn nhất. Việc các cửa hàng mới mở có thể tự trang trải hết chi phí khấu hao lẫn kho vận để có lãi ngay trong năm đầu tiên cho thấy công thức chọn mặt bằng và quy trình vận hành chuỗi cung ứng của Bách Hóa Xanh đã đạt độ chín, tạo tiền đề vững chắc để chuỗi tiếp tục nhân rộng mô hình ra các tỉnh thành mới mà không gây áp lực đốt tiền lên công ty mẹ.
Mảnh ghép từ nhà thuốc An Khang và quy mô 7.777 điểm bán
Đối với các chuỗi bán lẻ còn lại trong hệ sinh thái, chuỗi nhà thuốc An Khang ghi nhận mức tăng trưởng doanh thu 22% trong 9 tháng đầu năm so với cùng kỳ. Sau giai đoạn tái cấu trúc và rà soát lại các điểm bán kém hiệu quả trước đây, An Khang đang tập trung cải thiện biên lợi nhuận vận hành với mục tiêu bắt đầu đóng góp lợi nhuận dương cho tập đoàn ngay trong năm 2026. Trong khi đó, chuỗi mẹ và bé AVAKids duy trì mức doanh thu đi ngang so với cùng kỳ năm ngoái, chủ yếu tập trung vào bài toán tối ưu hóa chi phí vận hành và đẩy mạnh kênh bán hàng trực tuyến.
Tính đến thời điểm kết thúc quý 3/2026, tổng quy mô mạng lưới bán lẻ của Thế Giới Di Động đã chạm con số 7.777 cửa hàng. Trong đó, chuỗi Bách Hóa Xanh chiếm số lượng lớn nhất với 3.904 điểm bán, theo sau là khối Điện Máy Xanh (đã bao gồm chuỗi Thế Giới Di Động, Topzone và Erablue) với 3.340 cửa hàng. Phần còn lại thuộc về chuỗi dược phẩm An Khang với 438 nhà thuốc và chuỗi AVAKids với 95 cửa hàng trên toàn hệ thống.