

Cặp vợ chồng lương 33 triệu đồng/tháng và quyết định vay 600 triệu mua ô tô: Lần đầu nói thẳng lý do phải bán, rạch ròi từng khoản phải chi
Cặp vợ chồng ở Trung Quốc có thu nhập 33 triệu đồng/tháng vay mua ô tô 660 triệu, sau 3 năm ngậm ngùi bán xe vì lý do này.
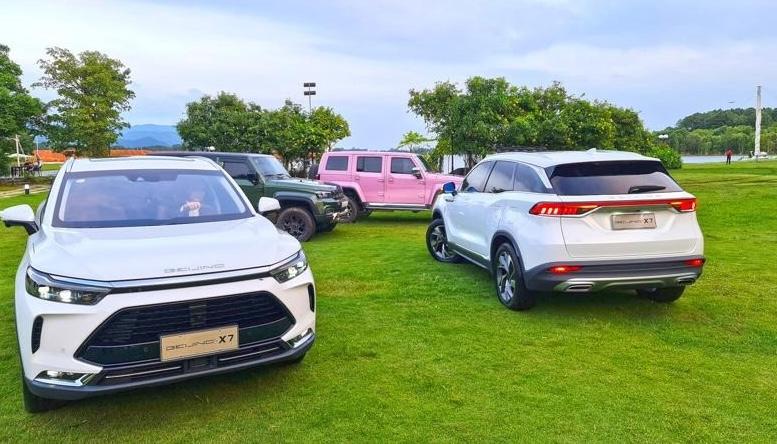
Năm 2023, vợ chồng Chen chi 200.000 NDT (khoảng 660 triệu đồng) mua một chiếc ô tô cũ. Tuy nhiên, chỉ sau 3 năm, khoản vay cùng chi phí vận hành vượt khả năng tài chính đã khiến anh quyết định bán xe để giảm áp lực cho gia đình.
Chen là nhân viên kỹ thuật tại một nhà máy ở một thành phố nhỏ của Trung Quốc. Khi mới mua xe, anh từng hào hứng chia sẻ hình ảnh lên nhóm bạn học cũ và nhận được nhiều lời chúc mừng. Với Chen, sở hữu một chiếc ô tô tương đối tốt không chỉ giúp việc đi lại thuận tiện hơn mà còn là dấu hiệu cho thấy cuộc sống đã ổn định, bản thân đạt được những thành tựu nhất định.
Thế nhưng, niềm vui sở hữu ô tô nhanh chóng nhường chỗ cho áp lực tài chính. Thu nhập thực nhận của Chen khoảng 6.000 NDT/tháng (19,8 triệu đồng), trong khi vợ anh làm thu ngân tại siêu thị, kiếm hơn 3.000 NDT/tháng (9,9 triệu đồng). Tổng thu nhập của hai vợ chồng chỉ nhỉnh hơn 10.000 NDT/tháng (33 triệu đồng).
Gia đình còn có một con trai đang học tiểu học. Bố mẹ hai bên đều sống ở nông thôn, không có lương hưu và thỉnh thoảng cần con cái hỗ trợ chi phí khám chữa bệnh. Với mức thu nhập này, việc cân đối chi tiêu vốn đã không dễ dàng.
Dùng gần hết tiền tiết kiệm để mua xe, gánh khoản trả góp 13,2 triệu đồng/tháng
Trước khi mua ô tô, vợ chồng Chen đã dành dụm được 60.000 NDT (198 triệu đồng) sau nhiều năm tiết kiệm. Đây vốn là khoản tiền dự phòng cho việc học hành của con và những tình huống khẩn cấp trong gia đình.
Tuy nhiên, khi thấy đồng nghiệp và họ hàng lần lượt sở hữu ô tô, Chen cũng nảy sinh tâm lý muốn có một chiếc xe riêng để thuận tiện đi lại và không cảm thấy thua kém những người xung quanh.
Theo tư vấn của nhân viên bán hàng tại đại lý, Chen chỉ cần trả trước 60.000 NDT, vay thêm 140.000 NDT (462 triệu đồng) trong thời hạn 3 năm. Khoản thanh toán hàng tháng khoảng 4.000 NDT (13,2 triệu đồng) khiến anh tin rằng gia đình vẫn có thể xoay xở.
Sai lầm của Chen nằm ở việc tập trung quá nhiều vào khả năng trả góp mà chưa tính toán đầy đủ tổng chi phí sở hữu ô tô. Việc sử dụng gần như toàn bộ tiền tiết kiệm để trả trước cũng khiến gia đình mất đi một khoản dự phòng quan trọng.
Trên thực tế, tiền trả góp chỉ là một phần trong chi phí sử dụng xe. Phí bảo hiểm có thể lên tới 4.500 NDT/năm (14,85 triệu đồng). Tiền nhiên liệu tối thiểu khoảng 1.000 NDT/tháng (3,3 triệu đồng), do Chen dùng xe đi làm và thỉnh thoảng đưa gia đình đi chơi vào cuối tuần.
Ngoài ra, gia đình phải trả khoảng 200 NDT/tháng (660.000 đồng) tiền thuê chỗ đỗ xe tại khu dân cư. Khi cộng thêm phí đỗ xe ở trung tâm thương mại và những lần về quê, tổng khoản chi này có thể lên tới 3.600 NDT/năm (11,88 triệu đồng).
Chi phí bảo dưỡng trung bình khoảng 1.500 NDT/năm (4,95 triệu đồng). Những khoản như tiền phạt vi phạm giao thông, rửa xe, đánh bóng và sửa chữa các vết trầy xước nhỏ cũng tiêu tốn ít nhất 1.000 NDT/năm (3,3 triệu đồng).
Như vậy, chưa tính tiền trả góp, gia đình Chen đã phải chi hơn 20.000 NDT/năm (66 triệu đồng) để duy trì chiếc xe, tương đương gần 1.700 NDT/tháng (5,61 triệu đồng). Khi cộng thêm khoản trả góp 4.000 NDT/tháng, tổng chi phí liên quan đến ô tô vượt 6.000 NDT/tháng (19,8 triệu đồng).
Khoản tiền này gần bằng toàn bộ thu nhập hàng tháng của riêng Chen, đồng thời chiếm hơn một nửa tổng thu nhập của cả gia đình.
Bán ô tô sau 3 năm vì áp lực tài chính
Sau khi thanh toán khoản vay và chi phí sử dụng xe, vợ chồng Chen còn chưa đến 4.000 NDT/tháng (13,2 triệu đồng) để trang trải tiền học cho con, mua thực phẩm, chi trả sinh hoạt và hỗ trợ bố mẹ hai bên.
Để duy trì việc trả góp, Chen phải cắt giảm tiền thuốc lá, hạn chế gặp gỡ bạn bè. Vợ anh cũng giảm mua sắm quần áo, mỹ phẩm. Thậm chí, hai vợ chồng còn phải cắt bớt số lớp học thêm của con để tiết kiệm chi phí.
Dù đã thắt chặt chi tiêu, tình hình tài chính của gia đình vẫn thường xuyên căng thẳng. Những khoản phát sinh từ các chuyến đi chơi cuối tuần, tiền ăn uống khi về quê hay các buổi gặp gỡ bạn bè khiến ngân sách ngày càng eo hẹp.
Áp lực tiền bạc cũng trở thành nguyên nhân khiến hai vợ chồng thường xuyên tranh cãi. Vợ Chen cho rằng chồng quá coi trọng thể diện, trong khi anh cảm thấy mình cần duy trì hình ảnh thành đạt trước đồng nghiệp, bạn bè và người thân.
Cuối cùng, Chen quyết định bán chiếc ô tô đã mua cách đây 3 năm để giảm gánh nặng tài chính.
Câu chuyện này cho thấy chi phí mua ô tô không chỉ dừng lại ở tiền trả trước hay khoản thanh toán hàng tháng. Với những gia đình có thu nhập vừa phải, bảo hiểm, nhiên liệu, bảo dưỡng, phí đỗ xe và mức khấu hao của phương tiện đều là những yếu tố cần được tính đến trước khi quyết định mua xe.
Một chiếc ô tô có thể mang lại sự tiện lợi, nhưng nếu tổng chi phí sở hữu vượt quá khả năng tài chính, người mua có thể phải đánh đổi những nhu cầu thiết yếu, việc học hành của con và cả khoản tiền dự phòng dành cho các tình huống bất ngờ.
Trường hợp của Chen cũng là lời nhắc nhở rằng quyết định mua xe nên xuất phát từ nhu cầu thực tế và khả năng chi trả, thay vì tâm lý chạy theo đồng nghiệp, bạn bè hay mong muốn khẳng định vị thế cá nhân. Suy cho cùng, duy trì cuộc sống ổn định và có đủ nguồn lực ứng phó với biến cố vẫn quan trọng hơn việc sở hữu một chiếc ô tô đắt tiền.
Theo Sina