

Ba thập kỷ bơm tiền và cú trượt chân vào bẫy nợ công của Nhật Bản
Ngân hàng Trung ương Nhật Bản không thể tạo ra lạm phát sau hơn 30 năm nới lỏng chính sách. Tuy nhiên, sự lao dốc của đồng yen trước các cú sốc bên ngoài đã thổi bùng giá cả, đẩy quốc gia này vào thế kẹt giữa áp lực lạm phát và khối nợ công khổng lồ.
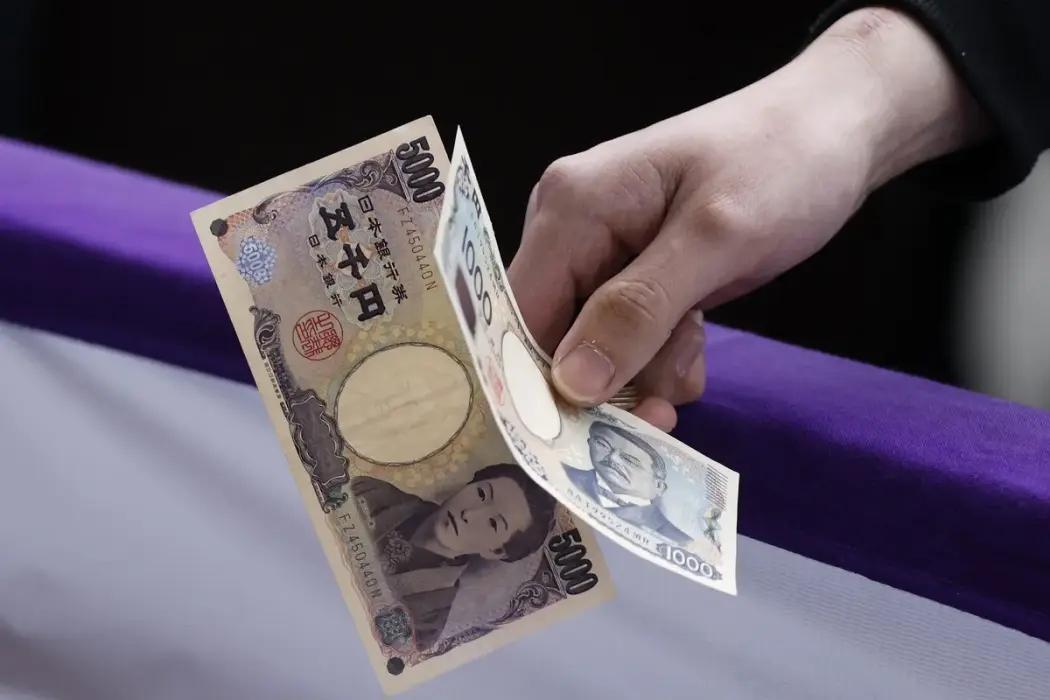
Số liệu do Cục Thống kê Nhật Bản công bố ngày 2/10 ghi nhận chỉ số giá tiêu dùng (CPI) tại Tokyo tháng 9/2026 tăng 2,8% so với cùng kỳ năm trước, lạm phát lõi đạt 2,7%. Trên toàn quốc, tỷ lệ lạm phát tháng 9 ước tính ở mức 2,6%, tăng đáng kể so với mốc 1,9% của tháng 8.
Diễn biến này đánh dấu sự đảo chiều rõ nét sau giai đoạn hạ nhiệt nhờ các gói hỗ trợ tiền điện, khí đốt hồi đầu năm 2026. Xét trong 54 tháng qua, có tới 49 tháng chỉ số lạm phát của Nhật Bản duy trì trên mốc 2%.
Tại cuộc họp đầu tháng 10/2026, Ngân hàng Trung ương Nhật Bản (BOJ) khẳng định việc ngăn chặn nguy cơ bùng phát giá cả là ưu tiên hàng đầu. Nghịch lý nằm ở chỗ: suốt ba thập kỷ kể từ năm 1990, hàng loạt gói kích thích tài khóa và tiền tệ chưa từng thúc đẩy được giá cả đi lên, nhưng nay cơ quan điều hành lại phải tìm cách ghìm cương lạm phát.
30 năm bất lực trước tâm lý phòng thủ
Khởi nguồn của giảm phát bắt đầu từ sự kiện sụp đổ bong bóng tài sản năm 1990. Ước tính 1.500 nghìn tỷ yen giá trị tài sản bốc hơi, tương đương gấp ba lần tổng GDP Nhật Bản lúc bấy giờ. Riêng giá đất thương mại tại các đô thị lớn lao dốc 87% so với vùng đỉnh.
Tài sản mất giá trong khi nghĩa vụ nợ giữ nguyên khiến hàng trăm nghìn doanh nghiệp rơi vào trạng thái âm vốn chủ sở hữu. Để tồn tại, khu vực tư nhân đồng loạt từ bỏ mục tiêu tối đa hóa lợi nhuận, chuyển dịch toàn bộ nguồn lực sang tối thiểu hóa nợ nần.
Nhằm đảo ngược tình thế, BOJ đưa lãi suất về 0% vào năm 1999 và bắt đầu áp dụng nới lỏng định lượng (QE) từ năm 2001. Dù vậy, dòng vốn giá rẻ không kích thích được nhu cầu vay. Doanh nghiệp liên tục dùng dòng tiền hoạt động để trả nợ ròng với quy mô hơn 10% GDP mỗi năm.
Dữ liệu của BOJ cho thấy dù cơ sở tiền tệ (M0) tăng 250%, tổng dư nợ cho vay của ngân hàng ra nền kinh tế vẫn giảm 37%. Dòng tiền bơm thêm chỉ nằm lại dưới dạng dự trữ ngân hàng tại BOJ do vòng quay tiền sụt giảm mạnh.
Đến năm 2005, tỷ lệ nợ xấu ngân hàng giảm từ 8,4% xuống dưới 1,8%, các khoản nợ tồn đọng được xử lý xong. Song, ký ức trả nợ kéo dài đã định hình tâm lý né tránh tín dụng. Khi nền kinh tế phục hồi quanh mức 2%, BOJ dừng QE vào tháng 3/2006, đồng thời tăng lãi suất lên 0,25% vào tháng 7/2006 và 0,5% vào tháng 2/2007 nhằm bình thường hóa thị trường.
Kế hoạch này nhanh chóng đổ vỡ trước cuộc khủng hoảng tài chính toàn cầu năm 2008 và thảm họa kép động đất - sóng thần năm 2011. Khối doanh nghiệp siết chặt tư thế phòng thủ và tích trữ tiền mặt, đẩy nền kinh tế quay lại vòng xoáy giảm phát.
Năm 2013, Thống đốc Haruhiko Kuroda khởi xướng chương trình nới lỏng định lượng và định chất (QQE). Đến năm 2016, BOJ áp dụng lãi suất âm -0,1%, kiểm soát đường cong lợi suất và mua chứng chỉ quỹ cổ phiếu, nâng quy mô bảng cân đối kế toán vượt 130% GDP.
Thế nhưng, nỗ lực chưa từng có này vẫn không thể thúc đẩy đầu tư. Theo thống kê từ Bộ Tài chính Nhật Bản, lợi nhuận giữ lại của doanh nghiệp tăng từ 220 nghìn tỷ yen năm 2005 lên hơn 500 nghìn tỷ yen vào năm 2021. Khối tư nhân nắm giữ hơn 340 nghìn tỷ yen tiền mặt, nợ chịu lãi ròng giảm xuống mức âm, biến nhóm này thành chủ nợ ròng. Một quy ước ngầm hình thành: doanh nghiệp chọn cách cắt giảm chi phí để tránh tăng giá, còn người lao động chấp nhận mức lương cố định để đổi lấy sự bảo đảm việc làm suốt đời.
Cú sốc ngoại biên phá vỡ thế cân bằng
Thế bế tắc chỉ thực sự bị phá vỡ sau đại dịch Covid-19. Khi lạm phát toàn cầu leo thang, Cục Dự trữ Liên bang Mỹ (Fed) và các ngân hàng trung ương phương Tây nâng lãi suất điều hành từ 0% lên trên 5%. Trong khi đó, BOJ vẫn kiên định với mức lãi suất -0,1%.
Chênh lệch lãi suất 5% kích hoạt làn sóng giao dịch chênh lệch lợi tức. Giới đầu tư vay đồng yen để chuyển dịch sang các tài sản định giá bằng USD. Báo cáo từ Ngân hàng Thanh toán Quốc tế (BIS) cho biết nguồn cung JPY ròng cho các hợp đồng phái sinh ngoại hối tăng từ 228 nghìn tỷ lên 294 nghìn tỷ yen trong giai đoạn cuối 2021 đến quý 1/2024 (tương đương mức tăng 435 tỷ USD).
Đợt bán tháo kéo tỷ giá USD/JPY từ vùng 115 leo dốc lên mốc 160–164 JPY/USD, đẩy đồng yen chạm đáy 40 năm. Khác với giai đoạn trước, sự suy yếu của đồng nội tệ không thể hỗ trợ hoạt động xuất khẩu do phần lớn các tập đoàn lớn đã di dời nhà máy ra nước ngoài từ lâu.
Trái lại, đồng yen mất giá đánh trực diện vào chi phí nhập khẩu của một nền kinh tế phụ thuộc bên ngoài tới 90% nhu cầu năng lượng và 60% lương thực thiết yếu. Giá nguyên vật liệu tính bằng nội tệ tăng vọt khiến doanh nghiệp không thể tiếp tục bù lỗ, buộc phải đồng loạt điều chỉnh giá bán hàng hóa.
CPI cơ bản vượt mốc 2% từ tháng 4/2022 và lập đỉnh 4,2% vào đầu năm 2023. Áp lực sinh hoạt phí buộc công đoàn phải đấu tranh nâng thu nhập. Tại kỳ thương lượng mùa xuân 2024, liên đoàn lao động Rengo đạt mức tăng lương 5,28% – con số cao nhất suốt 33 năm qua.
Trước sức ép tăng giá hình thành từ tỷ giá, BOJ buộc phải chấm dứt kỷ nguyên lãi suất âm vào tháng 3/2024 và tăng tiếp lãi suất lên 0,25% vào tháng 7/2024.
Vòng vây nợ công 260% GDP
Bước sang năm 2026, những biến động địa chính trị tại Trung Đông và eo biển Hormuz tiếp tục tạo thêm lực cản. Theo Cơ quan Năng lượng Quốc tế (IEA), Nhật Bản phụ thuộc tới 95% nguồn dầu mỏ từ khu vực này. Khi giá dầu thô neo cao trên ngưỡng 100 USD/thùng, hóa đơn nhập khẩu gia tăng gây áp lực trực tiếp lên cán cân thương mại.
Để chặn đà rơi của đồng nội tệ, Tokyo từng chi hơn 62 tỷ USD (9,8 nghìn tỷ yen) trong quý 2/2024, lập kỷ lục can thiệp 73 tỷ USD (11,7 nghìn tỷ yen) vào quý 2/2026, và bổ sung thêm khoảng 95,5 tỷ USD trong đợt can thiệp chung với Mỹ hồi cuối tháng 7/2026. Hàng loạt động thái này làm suy giảm dự trữ ngoại hối quốc gia.
Dù vậy, việc bán USD mua đồng yen chỉ mang lại hiệu ứng ngắn hạn chừng nào khoảng cách lãi suất với Mỹ chưa được thu hẹp. Ngày 31/7/2026, Bộ Tài chính Mỹ tham gia mua can thiệp đồng yen cùng Nhật Bản nhằm ổn định tỷ giá cho đồng minh, đồng thời ngăn nguy cơ Tokyo bán tháo trái phiếu Kho bạc Mỹ để gom vốn.
Để kiểm soát tỷ giá bền vững, BOJ buộc phải tính tới phương án tiếp tục tăng lãi suất điều hành. Tuy nhiên, khối nợ công tích lũy sau nhiều thập kỷ nới lỏng tiền tệ đang đóng vai trò là rào cản lớn nhất.
Tỷ lệ nợ công của Nhật Bản năm 2026 đã vượt 260% GDP. Kỳ hạn đáo hạn bình quân 9,5 năm có thể trì hoãn tác động trước mắt, nhưng Quỹ Tiền tệ Quốc tế (IMF) dự báo chi phí trả lãi vay của chính phủ sẽ tăng từ 1,5% GDP năm 2025 lên 3,1% GDP vào năm 2031, tức tăng gấp đôi.
Mỗi bước tăng lãi suất sẽ lập tức làm gia tăng gánh nặng trả nợ của ngân sách và gây rủi ro suy giảm giá trị danh mục trái phiếu tại các ngân hàng thương mại. Ngược lại, nếu duy trì lãi suất thấp, đồng yen sẽ tiếp tục suy yếu và đẩy lạm phát chi phí nhập khẩu lên cao.
Thực tế ba thập kỷ qua cho thấy chính sách tiền tệ không thể kích thích tăng trưởng nếu khối doanh nghiệp và người dân từ chối vay mượn. Lãi suất thấp kéo dài chỉ đóng vai trò trì hoãn thời gian mà không giải quyết được các điểm nghẽn về năng suất. Giờ đây, khi các cú sốc bên ngoài làm bung áp lực giá cả, khối nợ công tích tụ từ quá khứ đang tước đi dư địa điều hành của giới chức Nhật Bản.