

Từng kiếm hơn 170 triệu/tháng, nữ giám đốc bất động sản giờ ra đường bán trái cây rong, chua xót thừa nhận một điều
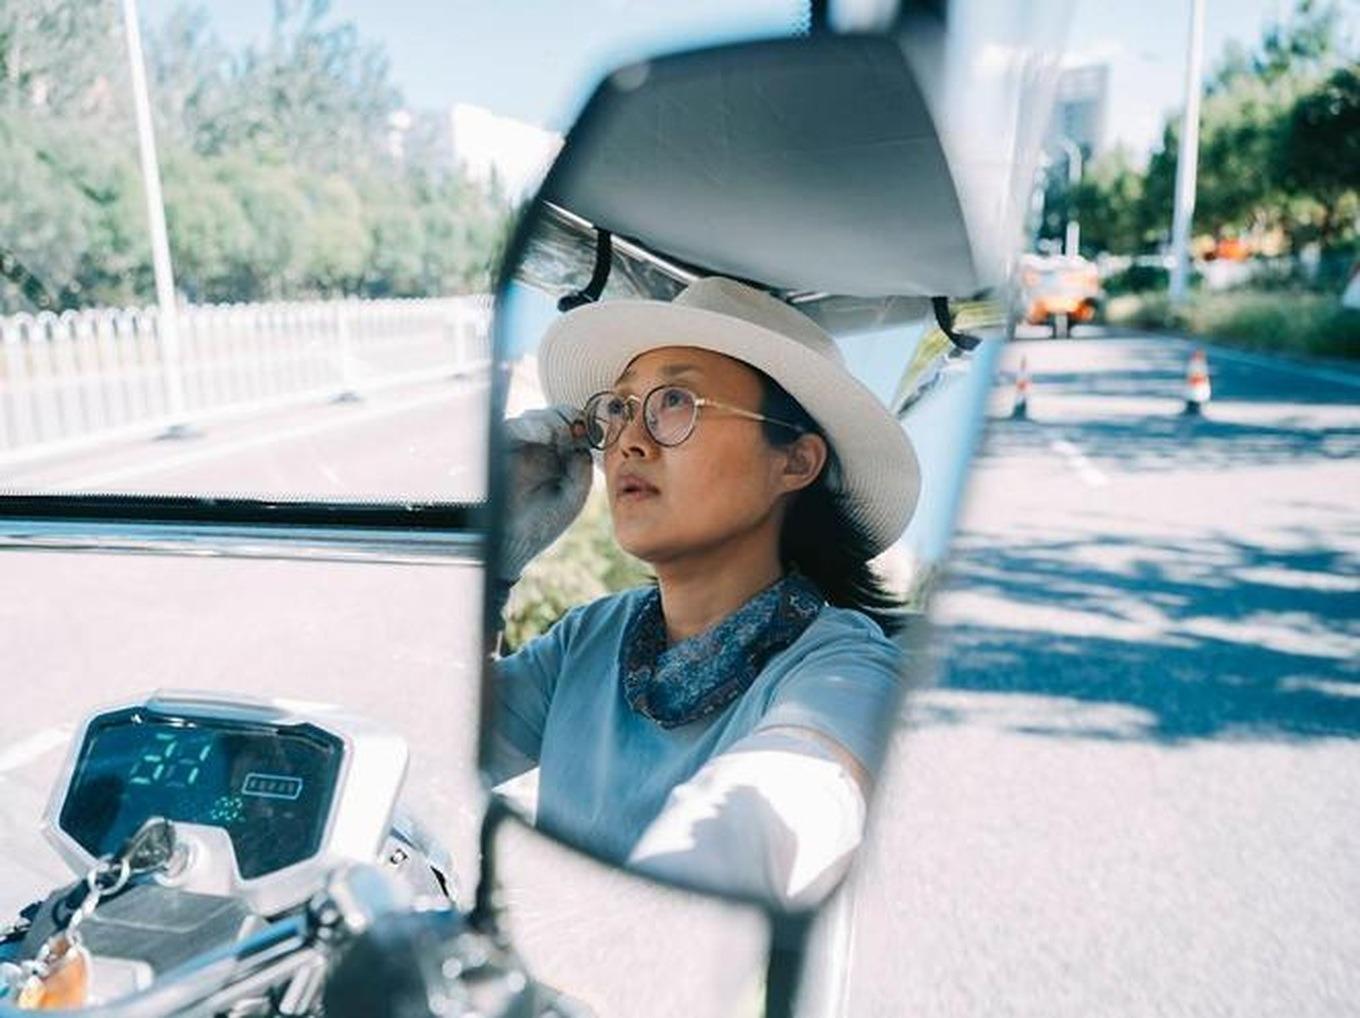
Từng có hơn một thập kỷ làm việc trong ngành bất động sản, giữ vị trí giám đốc với mức lương gần 200 triệu đồng, người phụ nữ này không nghĩ có ngày mình phải đẩy xe ba bánh ra ga tàu điện ngầm bán trái cây để trang trải cuộc sống.
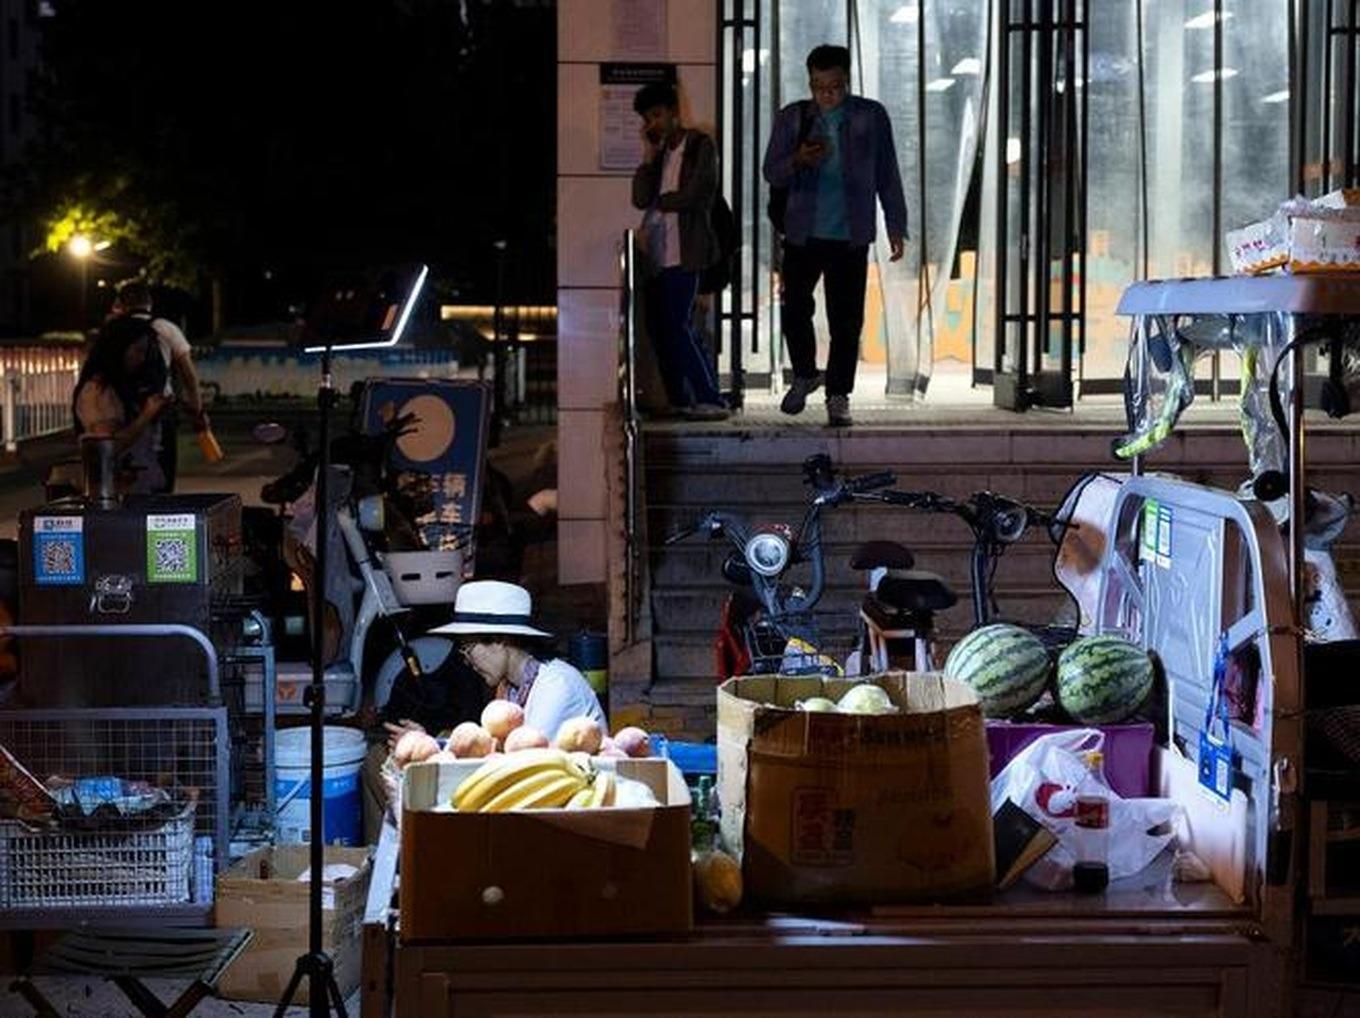
Mỗi ngày vào khoảng 15h30, Trần Lộc Đồng, 45 tuổi, lại đẩy chiếc xe ba bánh đến khu vực ga tàu điện ngầm gần Đại học Nghề Thiên Tân. Trên xe là dưa hấu, đào, nho; bên cạnh có thêm bếp nướng khoai lang. Khi dòng người tan sở bắt đầu đổ về, người phụ nữ từng quen với những tòa nhà văn phòng và các dự án bất động sản cao cấp lại cất tiếng rao mời khách: “Dưa hấu không hạt đây, ngọt lắm, ngon lắm!”.
Chỉ vài năm trước, công việc của cô hoàn toàn khác. Trần Lộc Đồng từng là giám đốc phụ trách hoàn thiện nội thất tại một doanh nghiệp bất động sản. Mức thu nhập cao nhất lên tới 45.000 NDT mỗi tháng, tương đương hơn 170 triệu đồng. Các đối tác và đơn vị thi công thường gọi cô là “Trần tổng”.
Sau khi tốt nghiệp đại học năm 2004, Lộc Đồng bắt đầu sự nghiệp với công việc vẽ kỹ thuật tại một công ty thiết kế ở Thiên Tân. Năm 2007, cô sang Paris học thiết kế nội thất nhưng trở về Trung Quốc sau hơn một năm vì gặp khó khăn về ngôn ngữ và áp lực học tập.
Năm 2010, cô gia nhập một công ty bất động sản, phụ trách mảng hoàn thiện nội thất với mức lương ban đầu hơn 7.000 NDT/tháng. Thiếu kinh nghiệm, Lộc Đồng tự học thêm về thiết kế, vật liệu và quy trình thi công. Có thời điểm cô ở lại công ty đến tối để nghiên cứu bản vẽ, cuối tuần đến các khu vật liệu xây dựng tìm hiểu về đá, gỗ, gạch lát và nội thất.
Khi bất động sản Trung Quốc bước vào giai đoạn phát triển mạnh, sự nghiệp của cô cũng đi lên nhanh chóng. Sau nhiều lần chuyển việc, thu nhập tăng dần và cuối cùng đạt mức 45.000 NDT/tháng ở vị trí quản lý cấp cao.
Năm 2019, tin tưởng công việc tiếp tục ổn định, Lộc Đồng mua căn nhà rộng khoảng 110 m² tại Thiên Tân với giá 2,96 triệu NDT. Cô vay hơn 2 triệu NDT từ ngân hàng, bên cạnh các khoản vay từ người thân và đồng nghiệp. Khoản trả góp sau này trở thành áp lực lớn khi nguồn thu nhập đột ngột biến mất.
Bước ngoặt xảy ra khoảng năm 2022, khi thị trường bất động sản Trung Quốc suy giảm. Doanh nghiệp thu hẹp hoạt động và Lộc Đồng nằm trong nhóm nhân sự bị cắt giảm. Ban đầu, cô vẫn có tiền tiết kiệm và trợ cấp thôi việc nên chưa quá lo lắng.
Cô từng thử chuyển hướng sang sáng tạo nội dung trên mạng xã hội nhưng sau khoảng một năm không đạt kết quả như kỳ vọng. Đến năm 2024, Lộc Đồng quay lại tìm việc và gửi hơn 100 hồ sơ. Kỳ vọng thu nhập từ mức 45.000 NDT được hạ xuống hơn 10.000 NDT, đồng thời cô mở rộng phạm vi tìm kiếm sang nhiều địa phương khác, nhưng vẫn khó tìm được công việc ổn định.
Một lần, cô được nhận vào làm với mức lương 30.000 NDT/tháng, kèm chế độ ăn ở. Tuy nhiên, chỉ sau ba tháng, doanh nghiệp gặp khó khăn về dòng tiền, dự án phải dừng và tiền lương không thể duy trì.
Tháng 4/2025, cô tiếp tục nhận công việc tại một công ty cải tạo nhà ở với mức lương 15.000 NDT/tháng. Khác với vị trí trước đây, công việc mới đòi hỏi cô vừa phụ trách chuyên môn vừa chịu áp lực doanh số. Sau khi không đạt chỉ tiêu trong tháng đầu tiên, cô nghỉ việc.
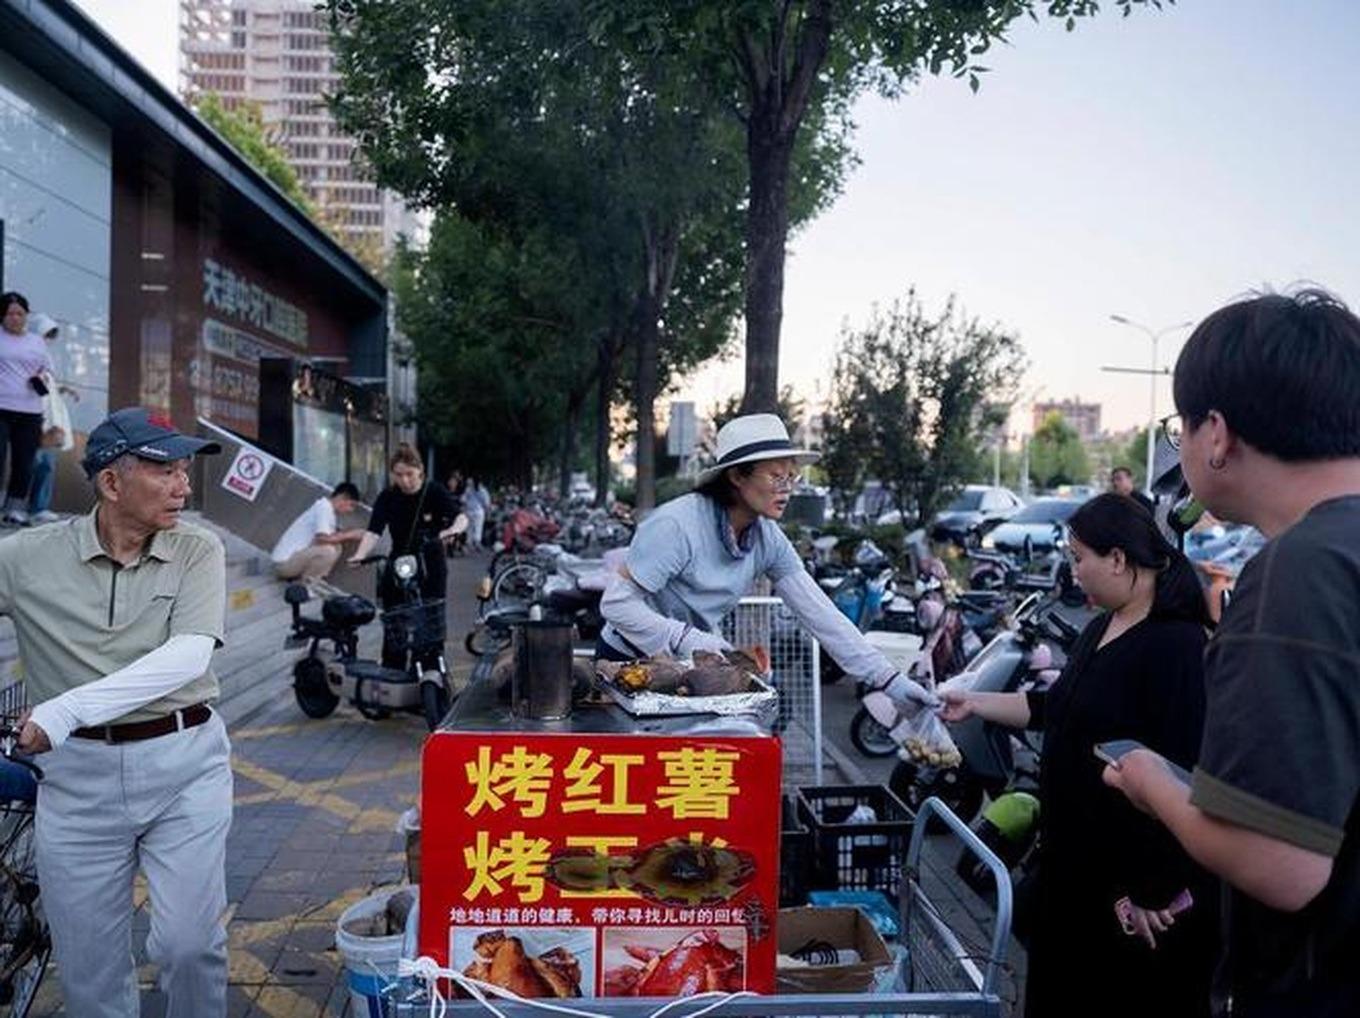
Ngày 4/10/2025, Lộc Đồng bắt đầu bán hàng rong. Cô học cách nhập hàng, định giá, ghi chép và kiểm soát hao hụt từ các blogger, lần lượt thử nhiều mặt hàng như xiên nhúng, khoai lang nướng, nước cam ép rồi chuyển sang trái cây. Công việc buộc cô phải tính toán từ vài đồng lợi nhuận trên mỗi món hàng, lượng trái cây hư hỏng vì thời tiết hay trọng lượng khoai lang thay đổi sau khi nướng.
Hiện khoản vay mua nhà vẫn khiến cô phải trả khoảng 8.000 NDT mỗi tháng. Để hỗ trợ con gái, người cha 70 tuổi của Lộc Đồng cũng quay lại làm việc và sau giờ làm đến phụ cô bán hàng.
Từ một quản lý từng phụ trách những dự án bất động sản lớn, Lộc Đồng giờ phải bắt đầu lại bằng một chiếc xe ba bánh và từng đơn hàng nhỏ. Câu chuyện của cô là lời nhắc về những biến động khó lường trên thị trường lao động. Khi ngành nghề gặp khó, một công việc từng mang lại thu nhập cao cũng có thể biến mất, trong khi những khoản vay dài hạn vẫn còn đó và trở thành gánh nặng không dễ tháo gỡ.