Việc MB hoàn tất hai đợt tăng vốn, đưa vốn điều lệ lên 100.687,5 tỷ đồng, đánh dấu một bước thay đổi đáng chú ý về quy mô vốn của ngân hàng. Cột mốc này diễn ra trong bối cảnh tổng tài sản, tín dụng và quy mô khách hàng của MB tiếp tục tăng, trong khi ngân hàng đồng thời đẩy mạnh đầu tư vào công nghệ, dữ liệu và tài trợ chuỗi cung ứng. Đặt các chuyển động này trong cùng một cấu trúc, câu chuyện tăng vốn không chỉ nằm ở quy mô bảng cân đối mà còn ở khả năng chuyển hóa nguồn lực vốn thành năng lực cung ứng dịch vụ tài chính trên nền tảng số.
Từ 20 tỷ đồng vốn điều lệ đến quy mô hơn 100.000 tỷ đồng
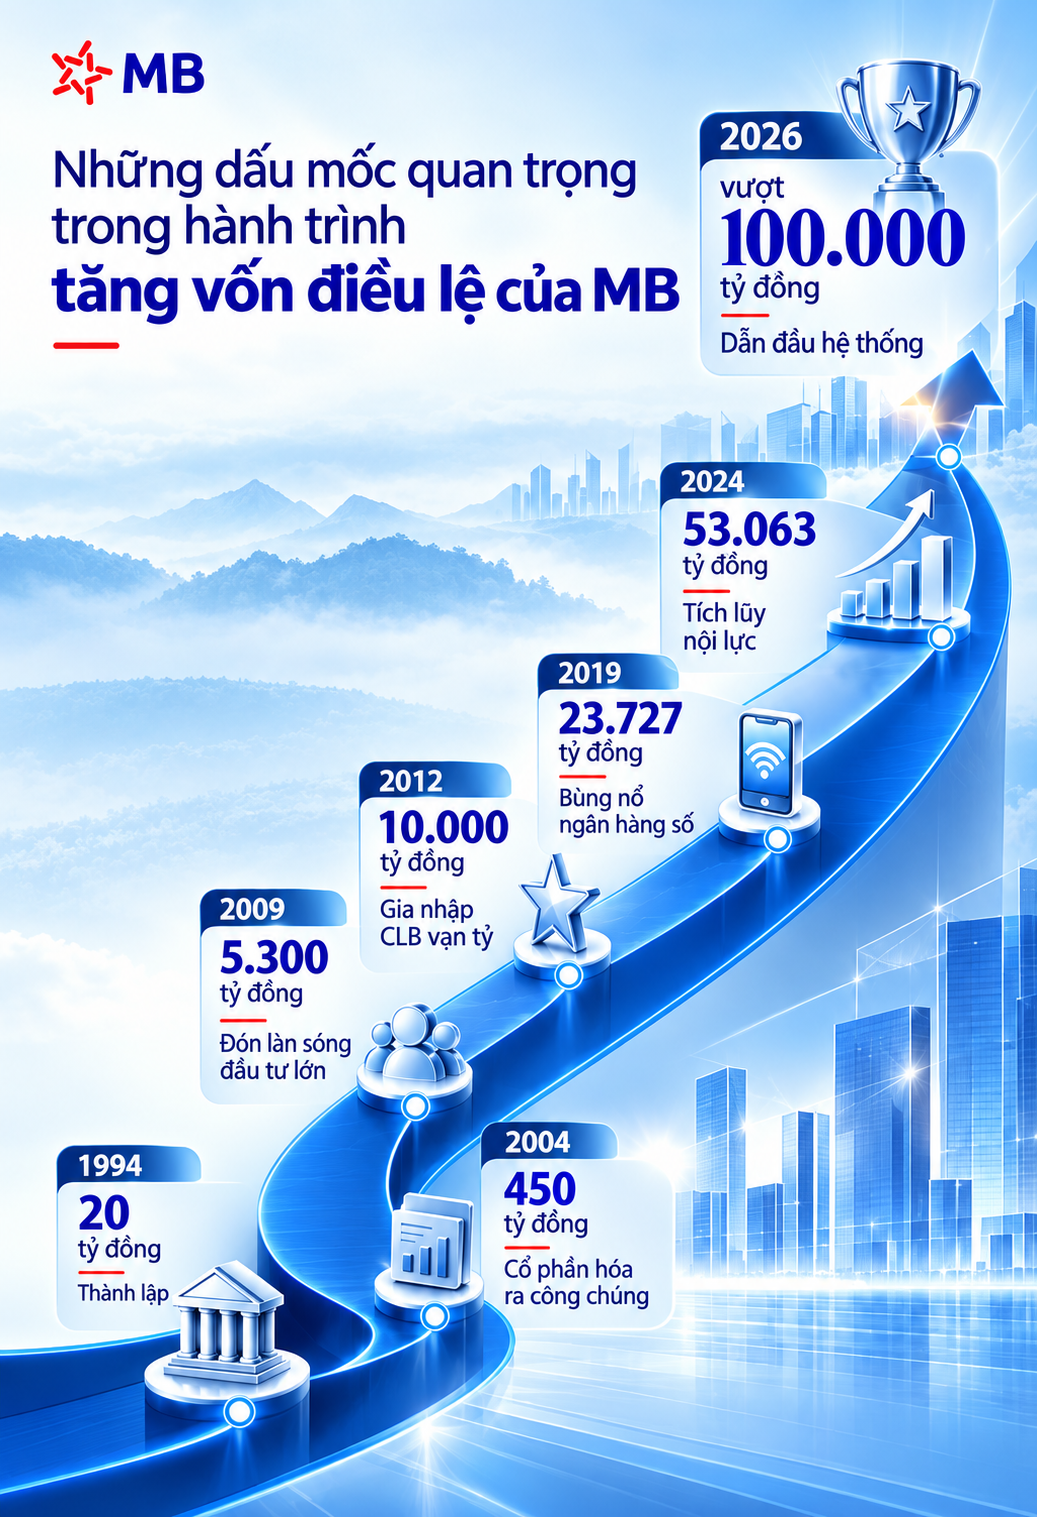
Thành lập năm 1994 với vốn điều lệ 20 tỷ đồng và 25 nhân sự, MB đã trải qua hơn ba thập niên mở rộng quy mô hoạt động. Đến năm 2026, vốn điều lệ của ngân hàng đạt 100.687,5 tỷ đồng, tăng hơn 5.000 lần so với thời điểm thành lập và trở thành ngân hàng đầu tiên tại Việt Nam vượt mốc 100.000 tỷ đồng vốn điều lệ. Sự thay đổi này diễn ra song song với quá trình gia tăng quy mô tài sản, tín dụng và năng lực cung ứng dịch vụ tài chính.
Hai đợt tăng vốn trong năm 2026 được thực hiện theo hai cơ chế khác nhau. Trong tháng 8, MB phát hành cổ phiếu để trả cổ tức năm 2025 với tỷ lệ 15%, qua đó phân phối gần 1,21 tỷ cổ phiếu cho 199.509 cổ đông; đây là hình thức chuyển một phần lợi nhuận sau thuế chưa phân phối thành vốn cổ phần, không phải dòng tiền mới từ bên ngoài vào ngân hàng. Đến tháng 9, MB hoàn tất chào bán 805,5 triệu cổ phiếu cho cổ đông hiện hữu với giá 10.000 đồng/cổ phiếu, trong đó gần 793,3 triệu cổ phiếu được phân phối thành công cho 166.316 cổ đông.
Theo giá chào bán, số cổ phiếu thực tế được phân phối trong đợt phát hành cho cổ đông hiện hữu tương ứng khoảng 7.933 tỷ đồng vốn thu được. Phần cổ phiếu chưa phân phối bao gồm hơn 12,2 triệu cổ phiếu do một bộ phận cổ đông không thực hiện quyền và số cổ phiếu lẻ, được xử lý theo phương án phát hành đã được thông qua. Như vậy, việc MB nâng vốn điều lệ lên 100.687,5 tỷ đồng là kết quả của cả quá trình vốn hóa lợi nhuận và bổ sung nguồn vốn mới từ cổ đông hiện hữu.
Quy mô vốn mới cần được nhìn cùng với quy mô bảng cân đối của ngân hàng. Đến ngày 30/6/2026, tổng tài sản MB đã vượt 1,73 triệu tỷ đồng, trong khi giai đoạn 2015-2025 ghi nhận tốc độ tăng trưởng tài sản bình quân khoảng 19,6% mỗi năm. Riêng năm 2025, tổng tài sản tăng 43%, cho thấy tốc độ mở rộng bảng cân đối đã tăng mạnh trong giai đoạn gần đây.
Ở chiều tín dụng, MB đặt mục tiêu đưa tổng dư nợ lên khoảng 1,5 triệu tỷ đồng trong năm 2026, đồng thời kiểm soát tỷ lệ nợ xấu dưới 1,5%. Đây là quy mô tín dụng lớn, đồng nghĩa yêu cầu về năng lực vốn, quản trị rủi ro và kiểm soát chất lượng tài sản cũng tăng tương ứng. Việc bổ sung vốn điều lệ vì vậy không chỉ phục vụ mục tiêu mở rộng quy mô mà còn tạo thêm dư địa cho ngân hàng đáp ứng các yêu cầu về an toàn vốn trong quá trình tăng trưởng tài sản có rủi ro.
Kết quả kinh doanh 6 tháng đầu năm 2026 cho thấy MB đang duy trì mức sinh lời cao trên nền quy mô hiện hữu. Lợi nhuận trước thuế hợp nhất đạt hơn 20.188 tỷ đồng, tăng 27% so với cùng kỳ và hoàn thành 51% kế hoạch năm; riêng quý II đạt gần 10.560 tỷ đồng, tăng 41%. Trong quý II, thu nhập lãi thuần đạt gần 16.894 tỷ đồng, tăng 37%, trong khi chi phí dự phòng rủi ro tín dụng giảm 11%, xuống hơn 4.247 tỷ đồng.
Năm 2025, MB đạt ROE 21,1% và ROA 2,0%, trong khi mục tiêu năm 2026 là duy trì ROE trên 20%. Tại ngày 30/6/2026, tỷ lệ bao phủ nợ xấu đạt khoảng 94% ở cấp hợp nhất và trên 97% tại ngân hàng mẹ, trong khi tỷ lệ nợ xấu được đặt mục tiêu dưới 1,5% cho cả năm. Những chỉ tiêu này cho thấy bài toán sau tăng vốn không chỉ là mở rộng tín dụng, mà còn là duy trì hiệu quả sử dụng vốn trong giới hạn rủi ro có thể kiểm soát.
Dòng vốn dịch chuyển từ doanh nghiệp sang chuỗi cung ứng
Một hướng triển khai đáng chú ý của MB trong năm 2026 là tài trợ chuỗi cung ứng đa tầng, trong đó ngân hàng đưa nền tảng số vào kết nối doanh nghiệp đầu chuỗi với các nhà cung cấp ở nhiều cấp độ. Mô hình này xuất phát từ thực tế các chuỗi sản xuất ngày càng có nhiều tầng doanh nghiệp, trong khi nhu cầu vốn lưu động thường phát sinh ở cả những doanh nghiệp nằm sâu trong chuỗi. Đối với các SME, hạn chế về tài sản bảo đảm, quy mô tài chính và lịch sử tín dụng có thể khiến khả năng tiếp cận nguồn vốn truyền thống không tương xứng với quy mô đơn hàng hoặc dòng tiền thực tế.
Nền tảng SCF đa tầng của MB hướng tới việc kết nối doanh nghiệp trung tâm với nhà cung cấp cấp 1, cấp 2, cấp 3 và các tầng tiếp theo. Thay vì chỉ đánh giá doanh nghiệp dựa trên năng lực tài chính độc lập, mô hình có thể khai thác dữ liệu giao dịch và quan hệ thương mại trong chuỗi để hỗ trợ việc cung ứng tài chính. Về mặt vận hành, đây là cách tiếp cận đưa dòng vốn gần hơn với dòng hàng hóa, đơn hàng và công nợ phát sinh trong hoạt động sản xuất – kinh doanh.
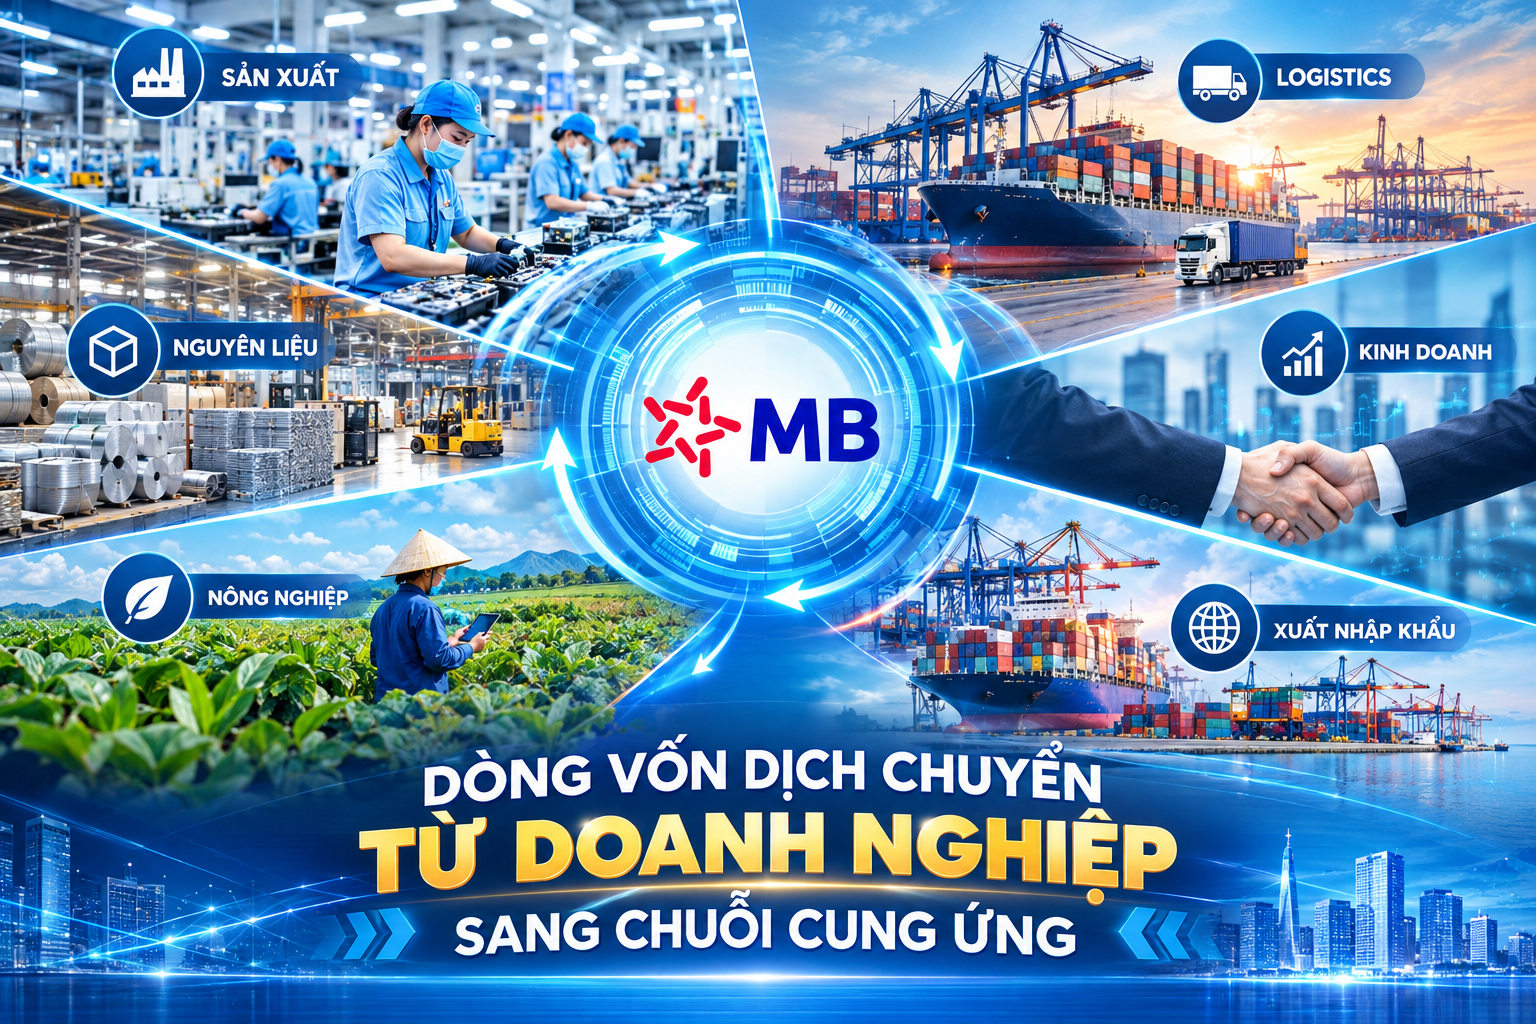
Đối với doanh nghiệp đầu chuỗi, nền tảng cho phép số hóa thanh toán, quản lý công nợ và danh mục nhà cung cấp, qua đó hỗ trợ quản trị vốn lưu động. Đối với doanh nghiệp SME ở các tầng sâu, giải pháp thu hộ công nợ được MB giới thiệu theo cơ chế “3 không”, gồm không cần quy trình xét duyệt hạn mức, không yêu cầu tài sản bảo đảm và không phải nhận nợ vay. Cách thức này hướng tới việc rút ngắn thời gian tiếp cận nguồn lực tài chính trên cơ sở các giao dịch và dòng tiền thực tế trong chuỗi.
Tuy nhiên, cần phân biệt giữa việc hỗ trợ dòng tiền thương mại và tín dụng truyền thống. Không phải mọi giao dịch trên nền tảng SCF đều đồng nghĩa với một khoản cấp tín dụng mới trên bảng cân đối ngân hàng, bởi cấu trúc sản phẩm có thể bao gồm các giải pháp thu hộ, quản lý khoản phải thu và các hình thức tài trợ khác nhau. Việc đánh giá hiệu quả mô hình vì thế cần dựa trên quy mô giao dịch, chất lượng tài sản, mức độ giảm chi phí vốn và khả năng kiểm soát rủi ro thay vì chỉ nhìn vào tổng giá trị giao dịch.
Sau khoảng 6 tháng triển khai thử nghiệm, MB cho biết tổng giá trị giao dịch trên nền tảng đạt khoảng 5.000 tỷ đồng, với các doanh nghiệp trong những lĩnh vực như thép, xây dựng, nông nghiệp, điện tử và FMCG. Đây là cơ sở ban đầu để ngân hàng mở rộng mô hình từ quan hệ tín dụng đơn lẻ sang quản trị dòng vốn theo chuỗi giá trị. Nếu tiếp tục được mở rộng, SCF đa tầng có thể tạo thêm kênh kết nối vốn cho nhóm doanh nghiệp SME vốn thường gặp hạn chế khi tiếp cận tín dụng dựa thuần túy trên tài sản bảo đảm.
Về mặt chiến lược, điểm đáng chú ý nhất của mô hình nằm ở dữ liệu. Khi ngân hàng có khả năng quan sát dòng tiền, doanh số, công nợ và quan hệ giao dịch trong chuỗi, thông tin phục vụ đánh giá khách hàng có thể phong phú hơn so với cách tiếp cận chỉ dựa trên báo cáo tài chính. Điều này mở ra khả năng phát triển các sản phẩm tài chính theo dòng giao dịch, đồng thời đặt ra yêu cầu cao hơn về chất lượng dữ liệu, khả năng tích hợp hệ thống và quản trị rủi ro.
Công nghệ và dữ liệu trở thành hạ tầng của năng lực ngân hàng
Sự phát triển của mô hình ngân hàng số và SCF đa tầng khiến hạ tầng công nghệ trở thành một bộ phận trực tiếp của năng lực kinh doanh. MB cho biết từ năm 2017 đã đầu tư khoảng 50-70 triệu USD mỗi năm cho công nghệ và hiện có hơn 2.000 nhân sự công nghệ. Ngân hàng cũng cho biết khoảng 95% phần mềm backend và frontend được tự chủ, qua đó tăng khả năng kiểm soát và phát triển hệ thống theo nhu cầu vận hành.
Quá trình chuyển đổi này thể hiện rõ qua tốc độ tăng trưởng giao dịch số. Năm 2017, MB có khoảng 1 triệu khách hàng, 36.000 người sử dụng ứng dụng và doanh thu từ kênh số khoảng 200 tỷ đồng; đến năm 2025, số giao dịch qua kênh số đạt khoảng 12 tỷ lượt và doanh thu từ kênh số đóng góp hơn 50% tổng doanh thu. Đến năm 2026, MB cho biết đang phục vụ gần 40 triệu khách hàng, hơn 99% giao dịch được thực hiện trên các kênh số và số lượng giao dịch đạt khoảng 15 tỷ lượt mỗi năm.
Khi quy mô giao dịch tăng lên hàng chục tỷ lượt, yêu cầu đối với hệ thống công nghệ cũng thay đổi về chất. Vấn đề không còn chỉ là đưa một sản phẩm ngân hàng lên ứng dụng, mà là bảo đảm khả năng xử lý giao dịch, tính liên tục của hệ thống, an toàn dữ liệu và khả năng mở rộng khi quy mô khách hàng tiếp tục tăng. Đây cũng là nền tảng để ngân hàng có thể phát triển các sản phẩm dựa trên dữ liệu, tự động hóa quy trình và từng bước ứng dụng AI vào hoạt động.
Trong bối cảnh đó, việc MB ký biên bản ghi nhớ với OceanBase về hiện đại hóa cơ sở dữ liệu ngày 29/9/2026 có ý nghĩa ở cấp độ hạ tầng. Theo nội dung hợp tác, OceanBase cung cấp công nghệ và giải pháp cơ sở dữ liệu nhằm hỗ trợ MB nâng cao khả năng phục hồi hệ thống, tính liên tục trong hoạt động, khả năng mở rộng và hiệu năng xử lý. Đây là khuôn khổ hợp tác về công nghệ, không đồng nghĩa với việc MB đã hoàn tất quá trình chuyển đổi toàn bộ hệ thống cơ sở dữ liệu.
Ở góc độ kinh tế, nhu cầu đầu tư này gắn với tốc độ số hóa ngày càng nhanh của nền kinh tế Việt Nam. Theo số liệu được MB dẫn từ báo cáo e-Conomy SEA 2025 của Google, Temasek và Bain & Company, kinh tế số Việt Nam đạt khoảng 72,1 tỷ USD năm 2025, tương đương 14,02% GDP, trong khi mục tiêu đến năm 2030 là 30% GDP. Khi các hoạt động thương mại, sản xuất, thanh toán và quản trị doanh nghiệp ngày càng dựa trên nền tảng số, ngân hàng phải đồng thời xử lý nhiều hơn các luồng dữ liệu và giao dịch phát sinh từ nền kinh tế.
Điều này cũng làm thay đổi cách nhìn về cạnh tranh trong lĩnh vực ngân hàng. Nếu trước đây lợi thế chủ yếu được xác định bởi quy mô vốn, mạng lưới, khả năng huy động và năng lực tín dụng, thì trong môi trường số, chất lượng hạ tầng dữ liệu và khả năng chuyển dữ liệu thành quyết định kinh doanh ngày càng có vai trò lớn. Với MB, đầu tư công nghệ vì vậy không chỉ là một khoản chi phí vận hành mà ngày càng gắn với năng lực mở rộng sản phẩm, kiểm soát rủi ro và nâng cao hiệu quả sử dụng vốn.
Từ mốc vốn điều lệ 20 tỷ đồng khi thành lập năm 1994 đến 100.687,5 tỷ đồng vào năm 2026, MB đã trải qua một quá trình mở rộng quy mô rất lớn. Nhưng ở giai đoạn hiện nay, tăng vốn chỉ là một biến số trong bài toán tăng trưởng, bởi hiệu quả cuối cùng phụ thuộc vào khả năng phân bổ nguồn vốn, kiểm soát tài sản có rủi ro và tạo ra thu nhập trên nền vốn ngày càng lớn. Việc kết hợp tăng vốn với SCF, ngân hàng số và hiện đại hóa dữ liệu cho thấy MB đang tìm cách mở rộng năng lực cung ứng tài chính theo cả chiều rộng bảng cân đối và chiều sâu của hệ sinh thái giao dịch.
Với quy mô tài sản vượt 1,73 triệu tỷ đồng, mục tiêu dư nợ khoảng 1,5 triệu tỷ đồng và vốn điều lệ hơn 100.000 tỷ đồng, yêu cầu đối với MB trong chu kỳ tiếp theo sẽ tập trung nhiều hơn vào chất lượng tăng trưởng. Khả năng duy trì ROE trên 20%, kiểm soát nợ xấu dưới 1,5%, bảo đảm hiệu quả chi phí và đồng thời mở rộng nền tảng số sẽ là những chỉ tiêu quan trọng để đánh giá hiệu quả của nguồn vốn mới. Trong bối cảnh đó, mốc 100.000 tỷ đồng vốn điều lệ không nên được nhìn như điểm kết thúc của một chu kỳ tăng vốn, mà là cơ sở tài chính để MB bước vào một giai đoạn cạnh tranh dựa nhiều hơn trên vốn, dữ liệu, công nghệ và khả năng kết nối dòng tiền của nền kinh tế.nền kinh tế.