

Đề xuất nâng trần cho vay tiêu dùng gỡ khó cho người dân và đẩy lùi tín dụng đen
Tài chính tiêu dùng đang ngày càng khẳng định vai trò là một bộ phận đáng kể của hoạt động tín dụng, gắn trực tiếp với sức mua của người dân và sự lưu chuyển hàng hóa, dịch vụ. Tuy nhiên, sau gần 10 năm áp dụng, mức trần cho vay 100 triệu đồng của các công ty tài chính đang bộc lộ nhiều bất cập, không còn bắt kịp tốc độ tăng trưởng thu nhập cũng như giá cả thị trường.
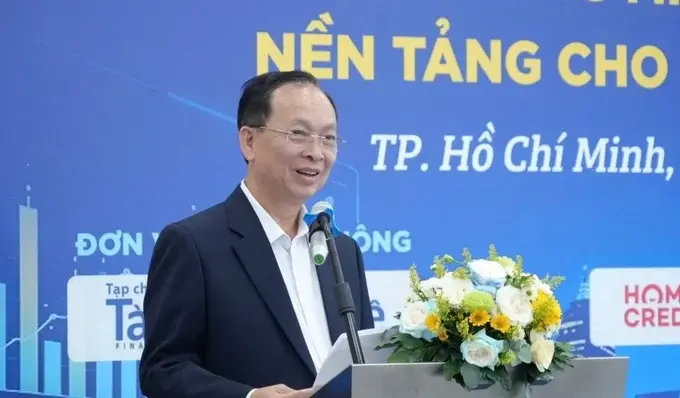
Vấn đề này đã được mổ xẻ chi tiết tại hội thảo “Tài chính tiêu dùng minh bạch và có trách nhiệm - Nền tảng cho phát triển bền vững” do Câu lạc bộ Tài chính tiêu dùng thuộc Hiệp hội Ngân hàng Việt Nam (VNBA) tổ chức ngày 2/10 tại TP.HCM.
Bất cập từ hạn mức cũ và rủi ro vay chồng vay
Theo số liệu từ Ngân hàng Nhà nước, tính đến cuối tháng 8/2026, dư nợ cho vay phục vụ nhu cầu đời sống và tín dụng qua thẻ của toàn hệ thống tổ chức tín dụng đạt khoảng 4,62 triệu tỷ đồng, tăng 21,75% so với cùng kỳ năm trước và chiếm 22,56% tổng dư nợ tín dụng nền kinh tế. Riêng khối công ty tài chính, dư nợ cho vay phục vụ nhu cầu đời sống và tín dụng qua thẻ đạt gần 185.000 tỷ đồng, tăng 13,37% so với cùng kỳ năm trước.
Dù thị trường có sự tăng trưởng, hạn mức vay tối đa 100 triệu đồng/khách hàng tại mỗi công ty tài chính (trừ khoản vay mua ô tô có bảo đảm) được duy trì từ năm 2017 đến nay đã trở thành một điểm nghẽn lớn. Ông Lê Đức Hải, Phó Tổng Giám đốc Công ty tài chính Mcredit nhận định mức trần này có thể khiến nhiều khách hàng có nhu cầu chính đáng phải vay đồng thời ở nhiều nơi, làm tăng rủi ro "vay chồng vay". Khi không thể tiếp cận đủ nguồn vốn, nhiều người lao động đành bất lực và buộc phải "nhắm mắt" tìm đến các nguồn vốn thiếu an toàn hoặc sa vào bẫy tín dụng đen trá hình.
Lý giải sâu sắc hơn về nhu cầu thực tế của người vay, TS. Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký VNBA, nguyên Phó Thống đốc Thường trực Ngân hàng Nhà nước phát biểu: “Đằng sau mỗi khoản vay là một nhu cầu rất cụ thể của một gia đình: khoản học phí cần đóng đúng hạn, khoản chi phí khám chữa bệnh phát sinh, chiếc xe phục vụ công việc, thiết bị gia dụng cần thay thế, hay một khoản chi thiết yếu khi thu nhập chưa kịp đáp ứng... Ở góc độ này, tài chính tiêu dùng giúp người dân chủ động hơn trước những nhu cầu chính đáng của cuộc sống, thay vì phải trì hoãn hoặc tìm đến những nguồn vốn thiếu an toàn”.
Năm nhóm giải pháp trọng tâm hướng tới thị trường minh bạch và bền vững
Nhằm gỡ khó cho thị trường, bảo vệ hệ sinh thái tài chính tiêu dùng và định hướng người dân tránh xa tín dụng đen, các chuyên gia cùng đại diện tổ chức tín dụng đã đề xuất 5 nhóm giải pháp cốt lõi:
Nâng mức trần tín dụng đối với các đơn vị đạt chuẩn an toàn, đi kèm việc kiểm soát chặt chẽ tỷ lệ nghĩa vụ trả nợ trên thu nhập của khách hàng.
Hoàn thiện hạ tầng dữ liệu thông qua việc tăng tần suất cập nhật thông tin tại Trung tâm Thông tin tín dụng Quốc gia (CIC) để các tổ chức kịp thời nhận diện dư nợ thực tế của người vay. Đồng thời, cần nhanh chóng luật hóa các quy định về chấm điểm tín dụng và Open API.
Các cơ quan chức năng cần phối hợp chặt chẽ với lực lượng công an nhằm mạnh tay xử lý tình trạng tín dụng đen trá hình và triệt phá triệt để các hội nhóm xúi giục “bùng nợ” đang gây nhiễu loạn thị trường.
Về phía đơn vị cấp tín dụng, các công ty tài chính phải chủ động bảo mật dữ liệu khách hàng, tư vấn trung thực, tuyệt đối tuân thủ quy trình thu hồi nợ văn minh và giải quyết thắc mắc kịp thời.
Về phía người đi vay, khách hàng cần thể hiện tinh thần trách nhiệm bằng cách đọc kỹ hợp đồng trước khi ký và cân nhắc kỹ năng lực tài chính cá nhân để khoản vay không biến thành gánh nặng quá sức.
Sự bền vững của thị trường đòi hỏi sự nỗ lực đồng bộ. Các công ty tài chính cần có sự kết nối và đồng thuận về lãi suất, bởi chỉ cần một vài khoản vay có lãi suất cao vượt trội sẽ làm ảnh hưởng đến cả hệ thống. Nhấn mạnh về yếu tố này, ông Nguyễn Đình Đức, Chủ nhiệm Câu lạc bộ Tài chính tiêu dùng (VNBA) khẳng định: “Minh bạch thông tin, đánh giá khả năng trả nợ, bảo vệ dữ liệu và cách ứng xử với khách hàng không nên chỉ là nỗ lực riêng của từng doanh nghiệp. Đây cần từng bước trở thành những chuẩn mực chung mà toàn ngành cùng hướng tới”.
Bên cạnh đó, TS. Đào Minh Tú cũng lưu ý người dân cần nhận diện rõ các tổ chức "được Ngân hàng Nhà nước cấp phép". Ông khẳng định: "Đây không phải là một chi tiết mang tính thủ tục, mà là ranh giới người tiêu dùng cần nhận biết rõ. Một công ty tài chính được cấp phép là tổ chức hoạt động trong khuôn khổ pháp luật, hoàn toàn khác với những tổ chức, cá nhân hoặc ứng dụng cho vay không phép, núp bóng công nghệ và tiềm ẩn nhiều rủi ro".
Bước vào giai đoạn phát triển mới, tài chính tiêu dùng sẽ không còn được đo lường đơn thuần bằng tốc độ tăng trưởng dư nợ, mà phải bằng chất lượng tiếp cận tín dụng, tính minh bạch và sự an tâm của người tiêu dùng khi đặt bút ký hợp đồng.